
Minutes de la Fed : une hausse de plus attendue d’ici décembre

18,8 %. C’est la probabilité que le marché accorde à une hausse des taux de la Fed le 28 octobre, selon l’outil FedWatch du CME. Elle atteignait 50,9 % au lendemain de la hausse du 16 septembre. Entre-temps, l’emploi américain a ralenti.
Selon les minutes publiées le 7 octobre, la plupart des membres de la Fed jugeaient une nouvelle hausse probable d’ici la fin de l’année.
Depuis la réunion, l’emploi ralentit et l’inflation reste élevée.
Le marché réduit ses paris sur une hausse dès octobre.
Les statistiques du trading font état de 97% de traders perdants. Le trading exige de comprendre des produits financiers complexes et de supporter des risques élevés, dont des pertes rapides supérieures aux dépôts.
Les minutes de la réunion de septembre
La Fed publie le 7 octobre les minutes de sa réunion des 15 et 16 septembre. Elles détaillent les débats qui ont conduit à relever les taux de 0,25 point, à l’unanimité. [1]
La plupart des participants jugent alors qu’une nouvelle hausse serait probablement appropriée d’ici la fin de l’année. Ils précisent qu’ils abordent chaque réunion sans a priori. Leurs décisions dépendront des chiffres publiés d’ici là.
Les minutes donnent plusieurs raisons à la hausse de septembre.
- Les participants notent que l’inflation reste élevée et qu’elle n’a pas assez reculé ces derniers mois.
- Pour eux, les risques sur l’inflation sont orientés à la hausse et certains estiment que ces risques se sont accentués.
- Beaucoup de participants y voient une assurance contre une inflation durablement au-dessus de la cible de 2 %.
- Pour plusieurs participants, le taux directeur n’est que peu ou pas restrictif.
Les minutes décrivent un marché du travail proche du plein emploi. Selon une majorité de participants, il s’est même un peu renforcé. Le chômage était alors de 4,1 % en juillet et en août.
Quelques participants évoquent aussi la hausse des taux longs. Ils l’attribuent à des chiffres plus solides, aux emprunts attendus pour financer l’intelligence artificielle et aux tensions géopolitiques. Beaucoup considèrent que les conditions financières restent favorables à la croissance malgré cette hausse.
Les indicateurs publiés depuis la hausse du 16 septembre
Pour sa réunion du 28 octobre, la Fed disposera de toutes les statistiques publiées depuis sa hausse de taux du 16 septembre : l’emploi, l’inflation, les prix payés par les entreprises et les anticipations des ménages.
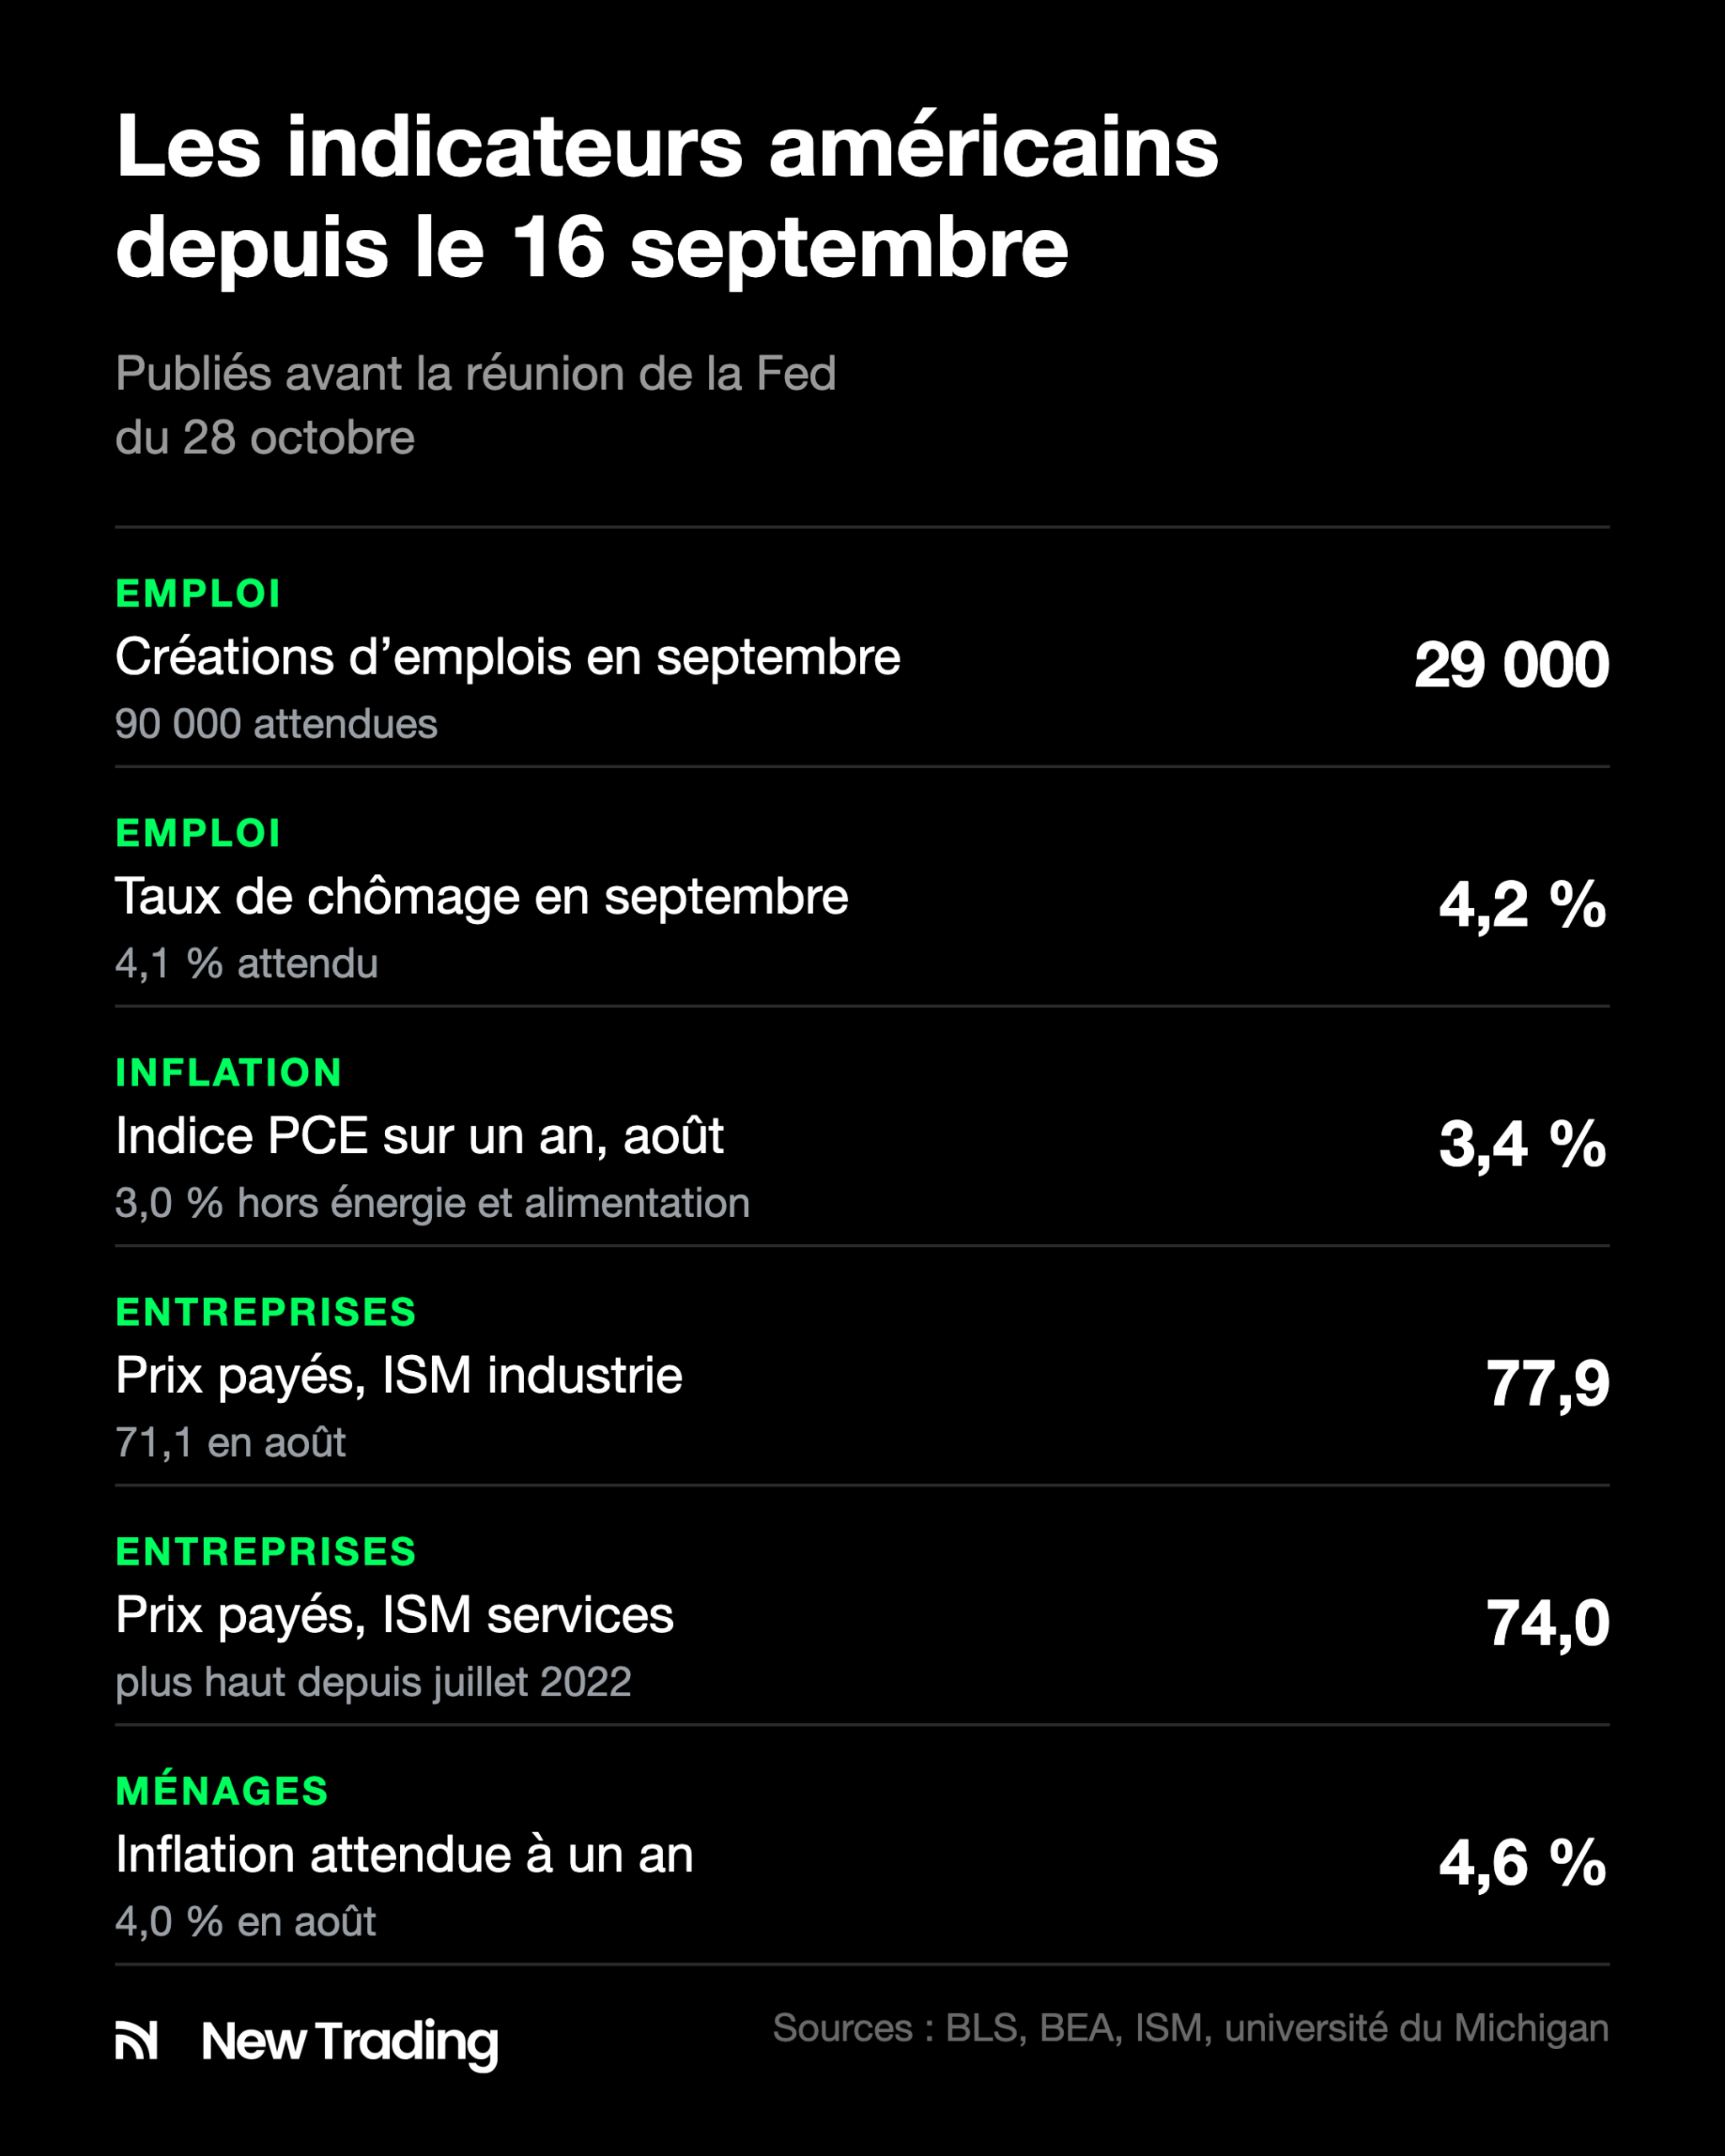
L’économie américaine a créé 29 000 emplois en septembre, selon le Bureau of Labor Statistics. Les économistes interrogés par LSEG en attendaient 90 000. [2]
Les deux mois précédents ont aussi été révisés à la baisse.
- Août est ramené de 162 000 à 133 000 créations.
- Juillet affiche désormais 10 000 destructions, contre 21 000 créations annoncées.
Le taux de chômage monte à 4,2 %, contre 4,1 % attendu. C’est déjà au-dessus du niveau que la Fed projetait pour fin 2026, à 4,1 %. Le salaire horaire ne progresse que de 0,1 % sur un mois et de 3,0 % sur un an.
Tous les responsables ne lisent pas ces chiffres de la même façon. Le 8 octobre, le gouverneur Christopher Waller décrit un marché du travail solide et stable. Selon lui, les créations d’emplois restent proches du rythme qui stabilise le chômage.
L’inflation reste élevée. L’indice PCE, celui que suit la Fed, affiche 3,4 % sur un an en août et 3,0 % hors énergie et alimentation. [3] Le 16 septembre, Kevin Warsh l’estimait autour de 3,6 % et à 3,2 % hors énergie et alimentation. L’indice des prix à la consommation affiche lui aussi 3,4 % sur un an en août.
Les entreprises signalent des hausses de prix. Dans l’enquête ISM de septembre, l’indice des prix payés grimpe à 77,9 dans l’industrie, contre 71,1 en août. Dans les services, il atteint 74,0, son plus haut depuis juillet 2022. [4]
Les ménages anticipent plus d’inflation. Selon l’université du Michigan, l’inflation qu’ils attendent à un an monte de 4,0 % à 4,6 % en septembre. À long terme, ils l’attendent à 3,4 %. [5]
Hausse des taux : le marché réduit ses paris pour octobre
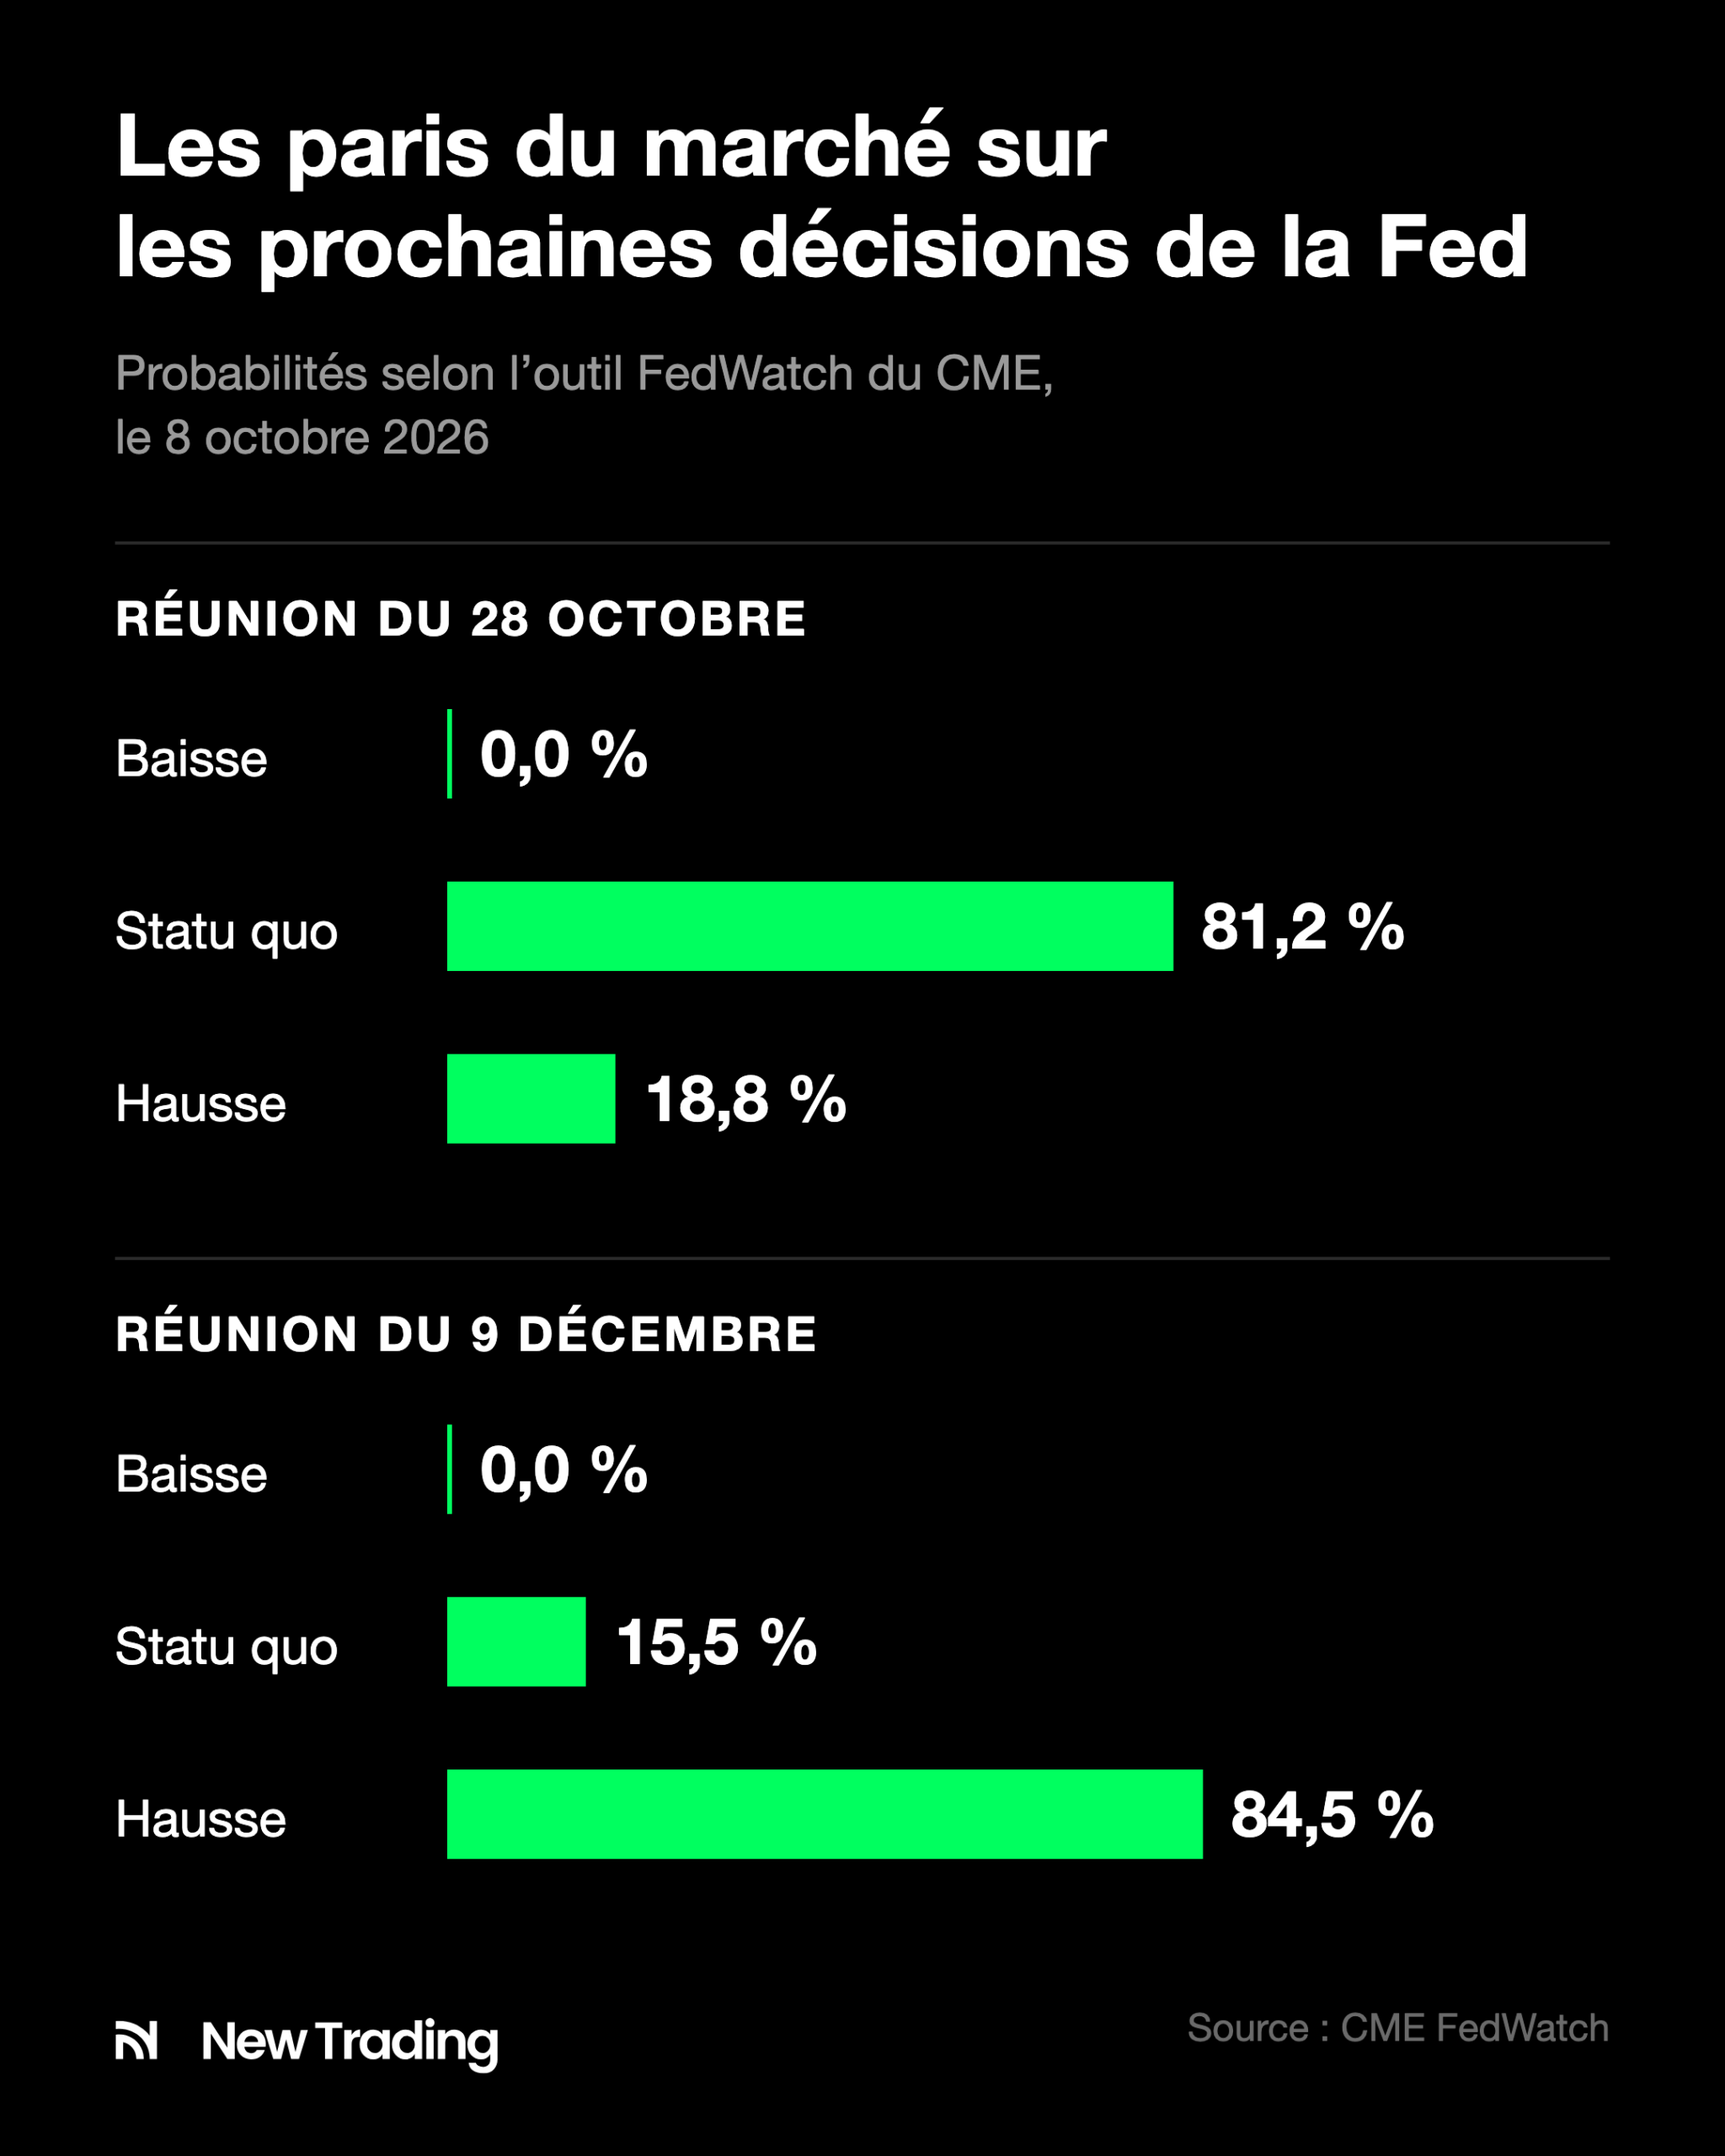
Le 17 septembre, l’outil FedWatch du CME donnait 50,9 % de probabilité à une hausse de taux le 28 octobre. Le 8 octobre au matin, cette probabilité n’est plus que de 18,8 %, contre 81,2 % pour un statu quo. [6]
Le marché ne renonce pas pour autant à une hausse. Il la repousse. Pour la réunion du 9 décembre, FedWatch donne 84,5 % de probabilité à au moins une hausse d’ici là, contre 87,7 % le 17 septembre.
Le taux à 10 ans de l’État américain atteint 5,31 % le 5 octobre, son plus haut depuis 2002, contre 5,01 % le 16 septembre. Il termine à 5,28 % le 7 octobre. [7] Nous avons détaillé ce niveau dans notre article sur le Nasdaq et le taux à 10 ans.
Selon le modèle de la Fed de New York, cette hausse vient de la prime de terme, le supplément exigé pour prêter longtemps. [8]
Lorie Logan, présidente de la Fed de Dallas, relève aussi le rôle des primes de terme dans la hausse des taux longs. Selon elle, ces primes plus élevées peuvent ralentir l’économie et réduire le besoin de monter les taux directeurs.
Au sein de la Fed, les avis divergent
La hausse du 16 septembre a été votée à l’unanimité, par 12 voix contre 0. En juillet, trois votants réclamaient déjà une hausse : Beth Hammack, Neel Kashkari et Lorie Logan. Le comité avait alors maintenu ses taux par 9 voix contre 3.
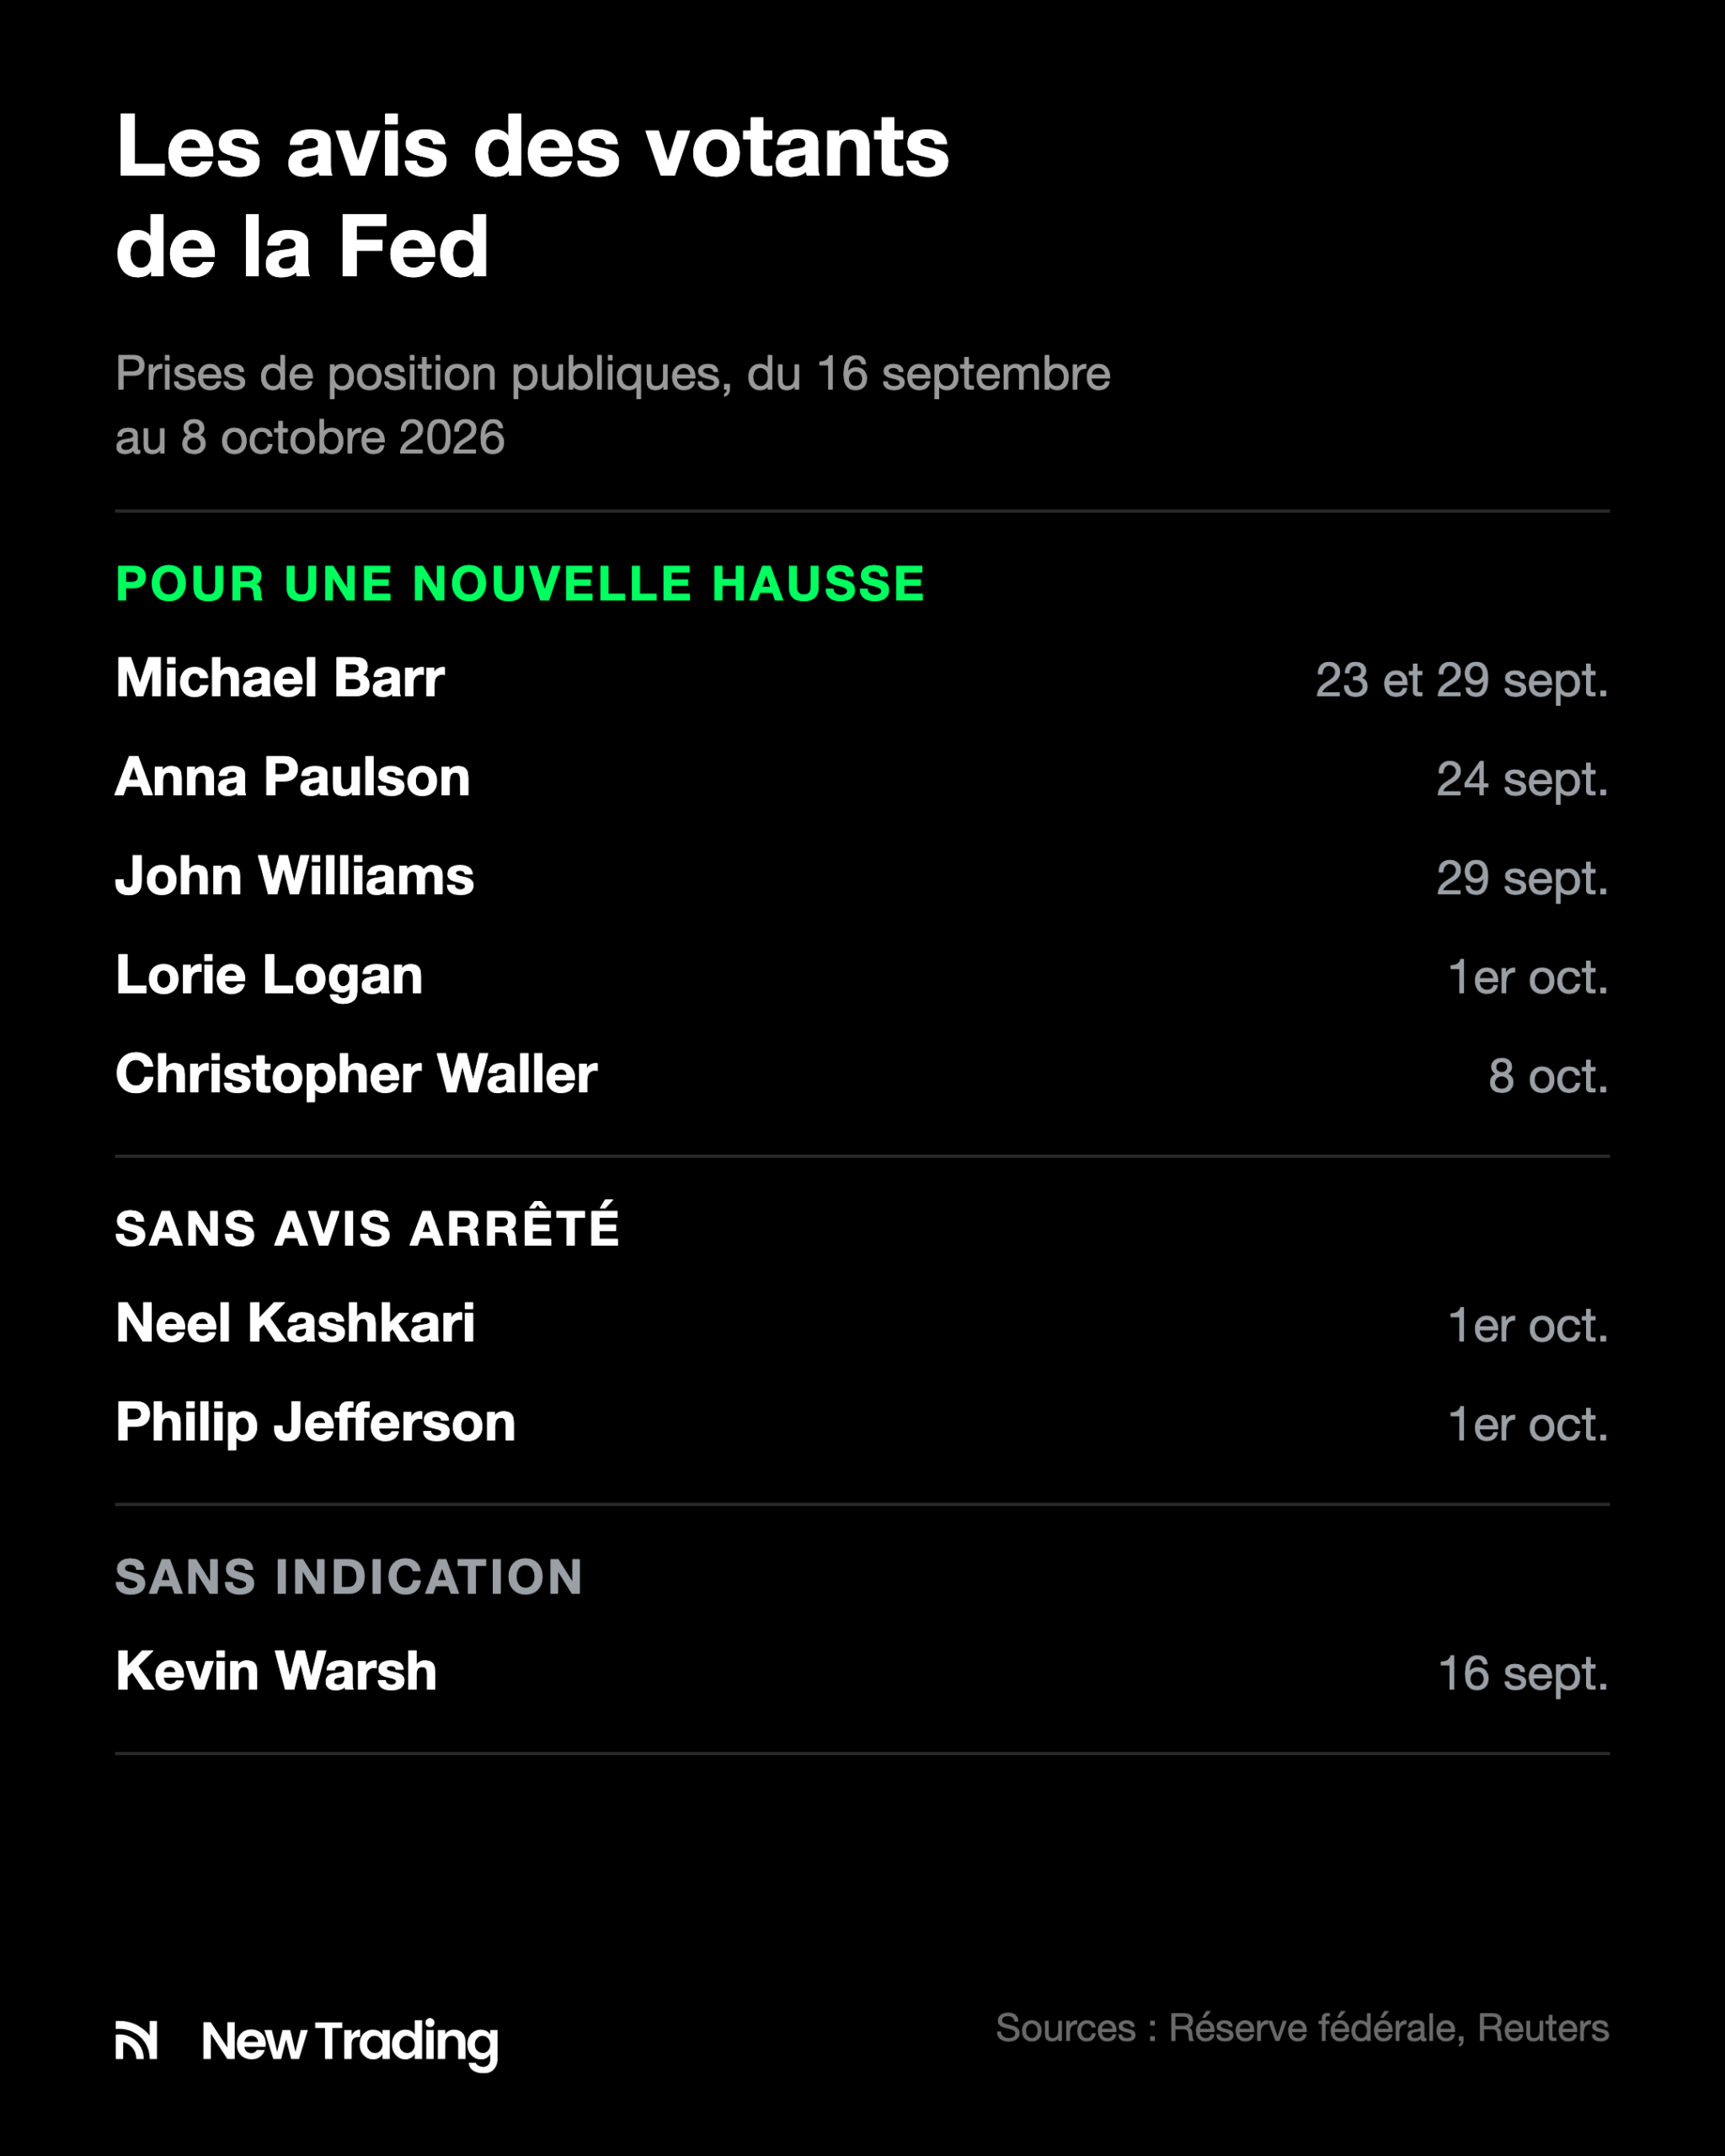
Depuis, cinq votants ont pris position en faveur d’une nouvelle hausse, sans s’accorder sur le moment.
- Le gouverneur Michael Barr juge que de nouveaux ajustements seront probablement nécessaires pour ramener l’inflation vers sa cible à temps.
- Anna Paulson, présidente de la Fed de Philadelphie, estime qu’un resserrement modeste supplémentaire pourrait se justifier.
- John Williams, président de la Fed de New York, juge qu’une hausse de plus pourrait être appropriée en fin d’année, sans urgence.
- Lorie Logan estime que les taux doivent encore monter d’au moins 0,50 point.
- Le gouverneur Christopher Waller anticipe le 8 octobre de nouvelles hausses, sans qu’elles aient forcément lieu à des réunions consécutives.
Deux autres votants ne tranchent pas encore.
- Neel Kashkari, président de la Fed de Minneapolis, se dit ouvert sur la réunion d’octobre, sans avis arrêté, dans un entretien à Reuters.
- Le vice-président Philip Jefferson relève la nouvelle hausse des taux longs et ajoute que le comité aura peut-être besoin de plus de temps pour se forger un avis.
Kevin Warsh ne s’engage pas. Le 16 septembre, il déclarait que son rôle n’est pas de donner d’indications sur les prochaines décisions. Il ajoutait que seules les tendances comptent, pas un chiffre isolé : « Trends matter ».
Le collectif penche vers une hausse de plus. Dans les projections publiées le 16 septembre, 16 des 18 responsables placent le taux directeur au-dessus de son niveau actuel fin 2026. La médiane le situe à 4,1 %, contre 3,8 % en juin. [9] Le taux est aujourd’hui entre 3,75 % et 4 %. Cette médiane suppose donc une hausse de 0,25 point d’ici décembre, sans dire à quelle réunion.
Hausse ou statu quo le 28 octobre ?
Les chiffres et les prises de position publiés depuis le 16 septembre ne vont pas tous dans le même sens.
| Pour une hausse | Pour un statu quo |
|---|---|
| Inflation à 3,4 % sur un an, loin de la cible de 2 % | 29 000 créations d’emplois en septembre, juillet et août révisés à la baisse |
| Prix payés par les entreprises à 77,9 dans l’industrie et 74,0 dans les services | Chômage à 4,2 %, au-dessus de la projection de la Fed pour fin 2026 |
| Inflation attendue par les ménages à 4,6 % à un an, contre 4,0 % un mois plus tôt | Indice PCE d’août à 3,4 %, sous l’estimation de 3,6 % de Kevin Warsh |
| Taux directeur jugé peu ou pas restrictif par plusieurs participants, selon les minutes | Primes de terme en hausse, qui peuvent ralentir l’économie selon Lorie Logan |
| Lorie Logan réclame au moins 0,50 point, Michael Barr et Anna Paulson envisagent d’autres hausses | John Williams envisage une hausse en fin d’année sans urgence, Philip Jefferson veut plus de temps |
Le comité dit décider réunion par réunion, au vu des chiffres publiés. La prochaine mesure de l’inflation sera l’indice des prix à la consommation de septembre, publié le 14 octobre à 14h30, heure de Paris.
La décision du 28 octobre sera annoncée à 19h, heure de Paris. Les dates des réunions suivantes sont réunies dans notre calendrier du FOMC.
Sources de l’article

Lead Copywriter chez Syntax Finance, Audrey possède un diplôme d’études comptables et financières (DECF) et une expérience professionnelle de plus de 15 ans dans les secteurs bancaire et comptable.
Découvrez le Trading sans risque grâce au
simulateur ProRealTime.

BCE : une hausse des taux dès le 29 octobre ?


Taux Fed : une nouvelle hausse dès octobre ?