Taux Fed : une nouvelle hausse dès octobre ?
50,9 %. C’est la probabilité que la Fed relève de nouveau ses taux dès le 28 octobre, selon l’outil FedWatch du CME. [1] Le 16 septembre, elle les a déjà portés à 3,75-4 %, sa première hausse depuis juillet 2023.
La Fed a relevé ses taux de 25 points de base à l’unanimité. Seize des 18 responsables envisagent au moins une hausse de plus d’ici décembre. Le marché accorde 87,7 % de probabilité à ce scénario.
Kevin Warsh conditionne le statu quo à une inflation sous-jacente qui reflue « clairement et à un rythme suffisant ». L’inflation PCE, l’emploi et le CPI seront publiés entre le 30 septembre et le 14 octobre, avant la réunion du 28.
Le Dow Jones a perdu 1,21 % le 16 septembre, principalement après l’annonce. Le taux à 10 ans américain a clôturé à 5,01 %, du jamais vu depuis juillet 2007.
Les statistiques du trading font état de 97% de traders perdants. Le trading exige de comprendre des produits financiers complexes et de supporter des risques élevés, dont des pertes rapides supérieures aux dépôts.
La Fed relève ses taux pour la première fois depuis 2023
La Réserve fédérale américaine a relevé son taux directeur de 25 points de base le mercredi 16 septembre. La fourchette passe de 3,50-3,75 % à 3,75-4 %. Les 12 membres votants du comité ont approuvé la décision à l’unanimité. [2]
La dernière hausse remontait à juillet 2023. Entre-temps, la Fed avait baissé ses taux six fois, de septembre 2024 à décembre 2025, puis les avait laissés inchangés jusqu’à cette réunion.
Le communiqué justifie la décision par une inflation qui « reste élevée ». En conférence de presse, Kevin Warsh, qui préside la Fed depuis mai, a répété, comme à Jackson Hole en août, qu’il aurait du mal à qualifier de restrictives les conditions financières générales. La Fed a donc retiré « une dose » de soutien monétaire. [3] Moins de trois heures après l’annonce, Donald Trump a écrit sur Truth Social que les taux américains « devraient être à 1 % ou moins ». [4]
Une nouvelle hausse de la Fed déjà envisagée avant la fin de l’année
Pour la réunion du 28 octobre, l’outil FedWatch du CME donne 50,9 % de probabilité à une hausse de 25 points de base, vers 4-4,25 %. Le statu quo recueille 49,1 %. Le marché n’accorde aucune probabilité à une baisse.
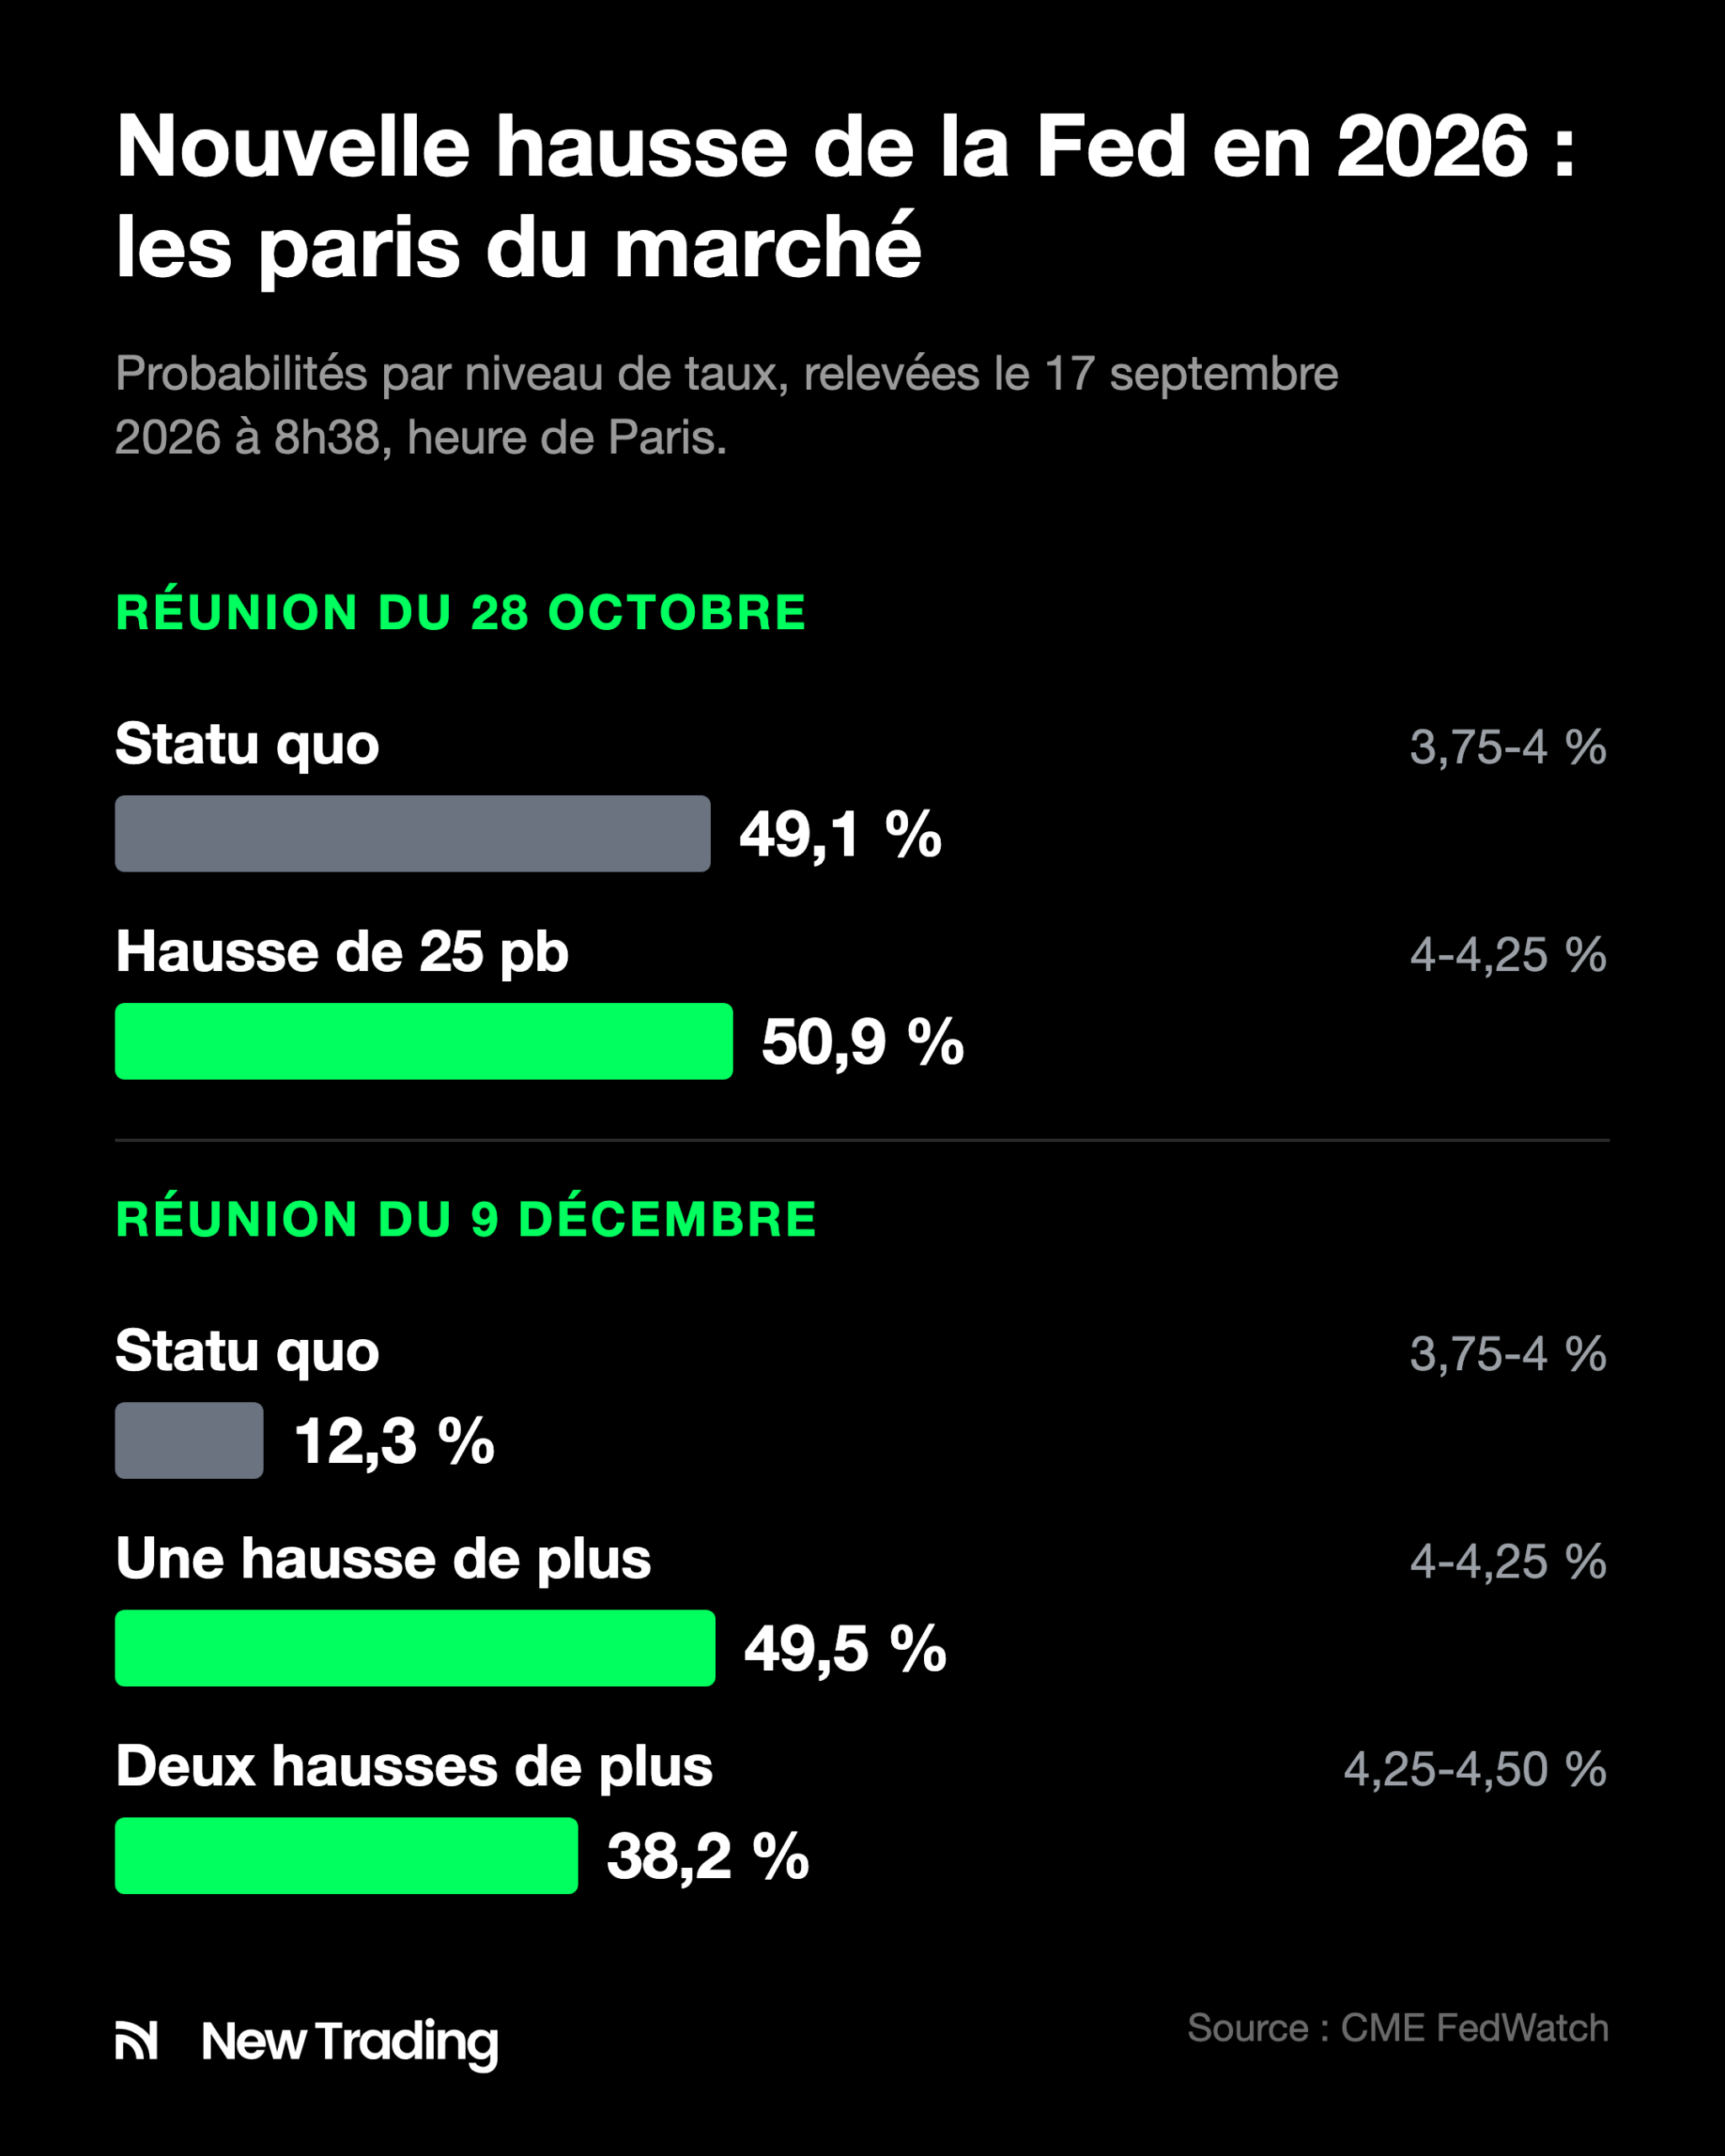
Pour le 9 décembre, le marché répartit ses paris entre trois niveaux de taux :
- 4-4,25 %, soit une hausse de plus, à 49,5 % ;
- 4,25-4,50 %, soit deux hausses de plus, à 38,2 % ;
- 3,75-4 %, soit le taux actuel, à 12,3 %.
Les deux premiers scénarios cumulent 87,7 % de chances d’au moins une hausse d’ici la fin de l’année. Ces probabilités ont été relevées le 17 septembre à 8h38, heure de Paris.
Quatre fois par an, les responsables de la Fed indiquent chacun le niveau de taux qu’ils jugent approprié à la fin de l’année. La Fed publie ces projections sous forme d’un graphique à points, le dot plot. Le 16 septembre, 18 d’entre eux ont remis une projection. [5]
Chaque projection désigne le milieu d’une fourchette de taux. Le 16 septembre, elles se répartissaient ainsi pour fin 2026.
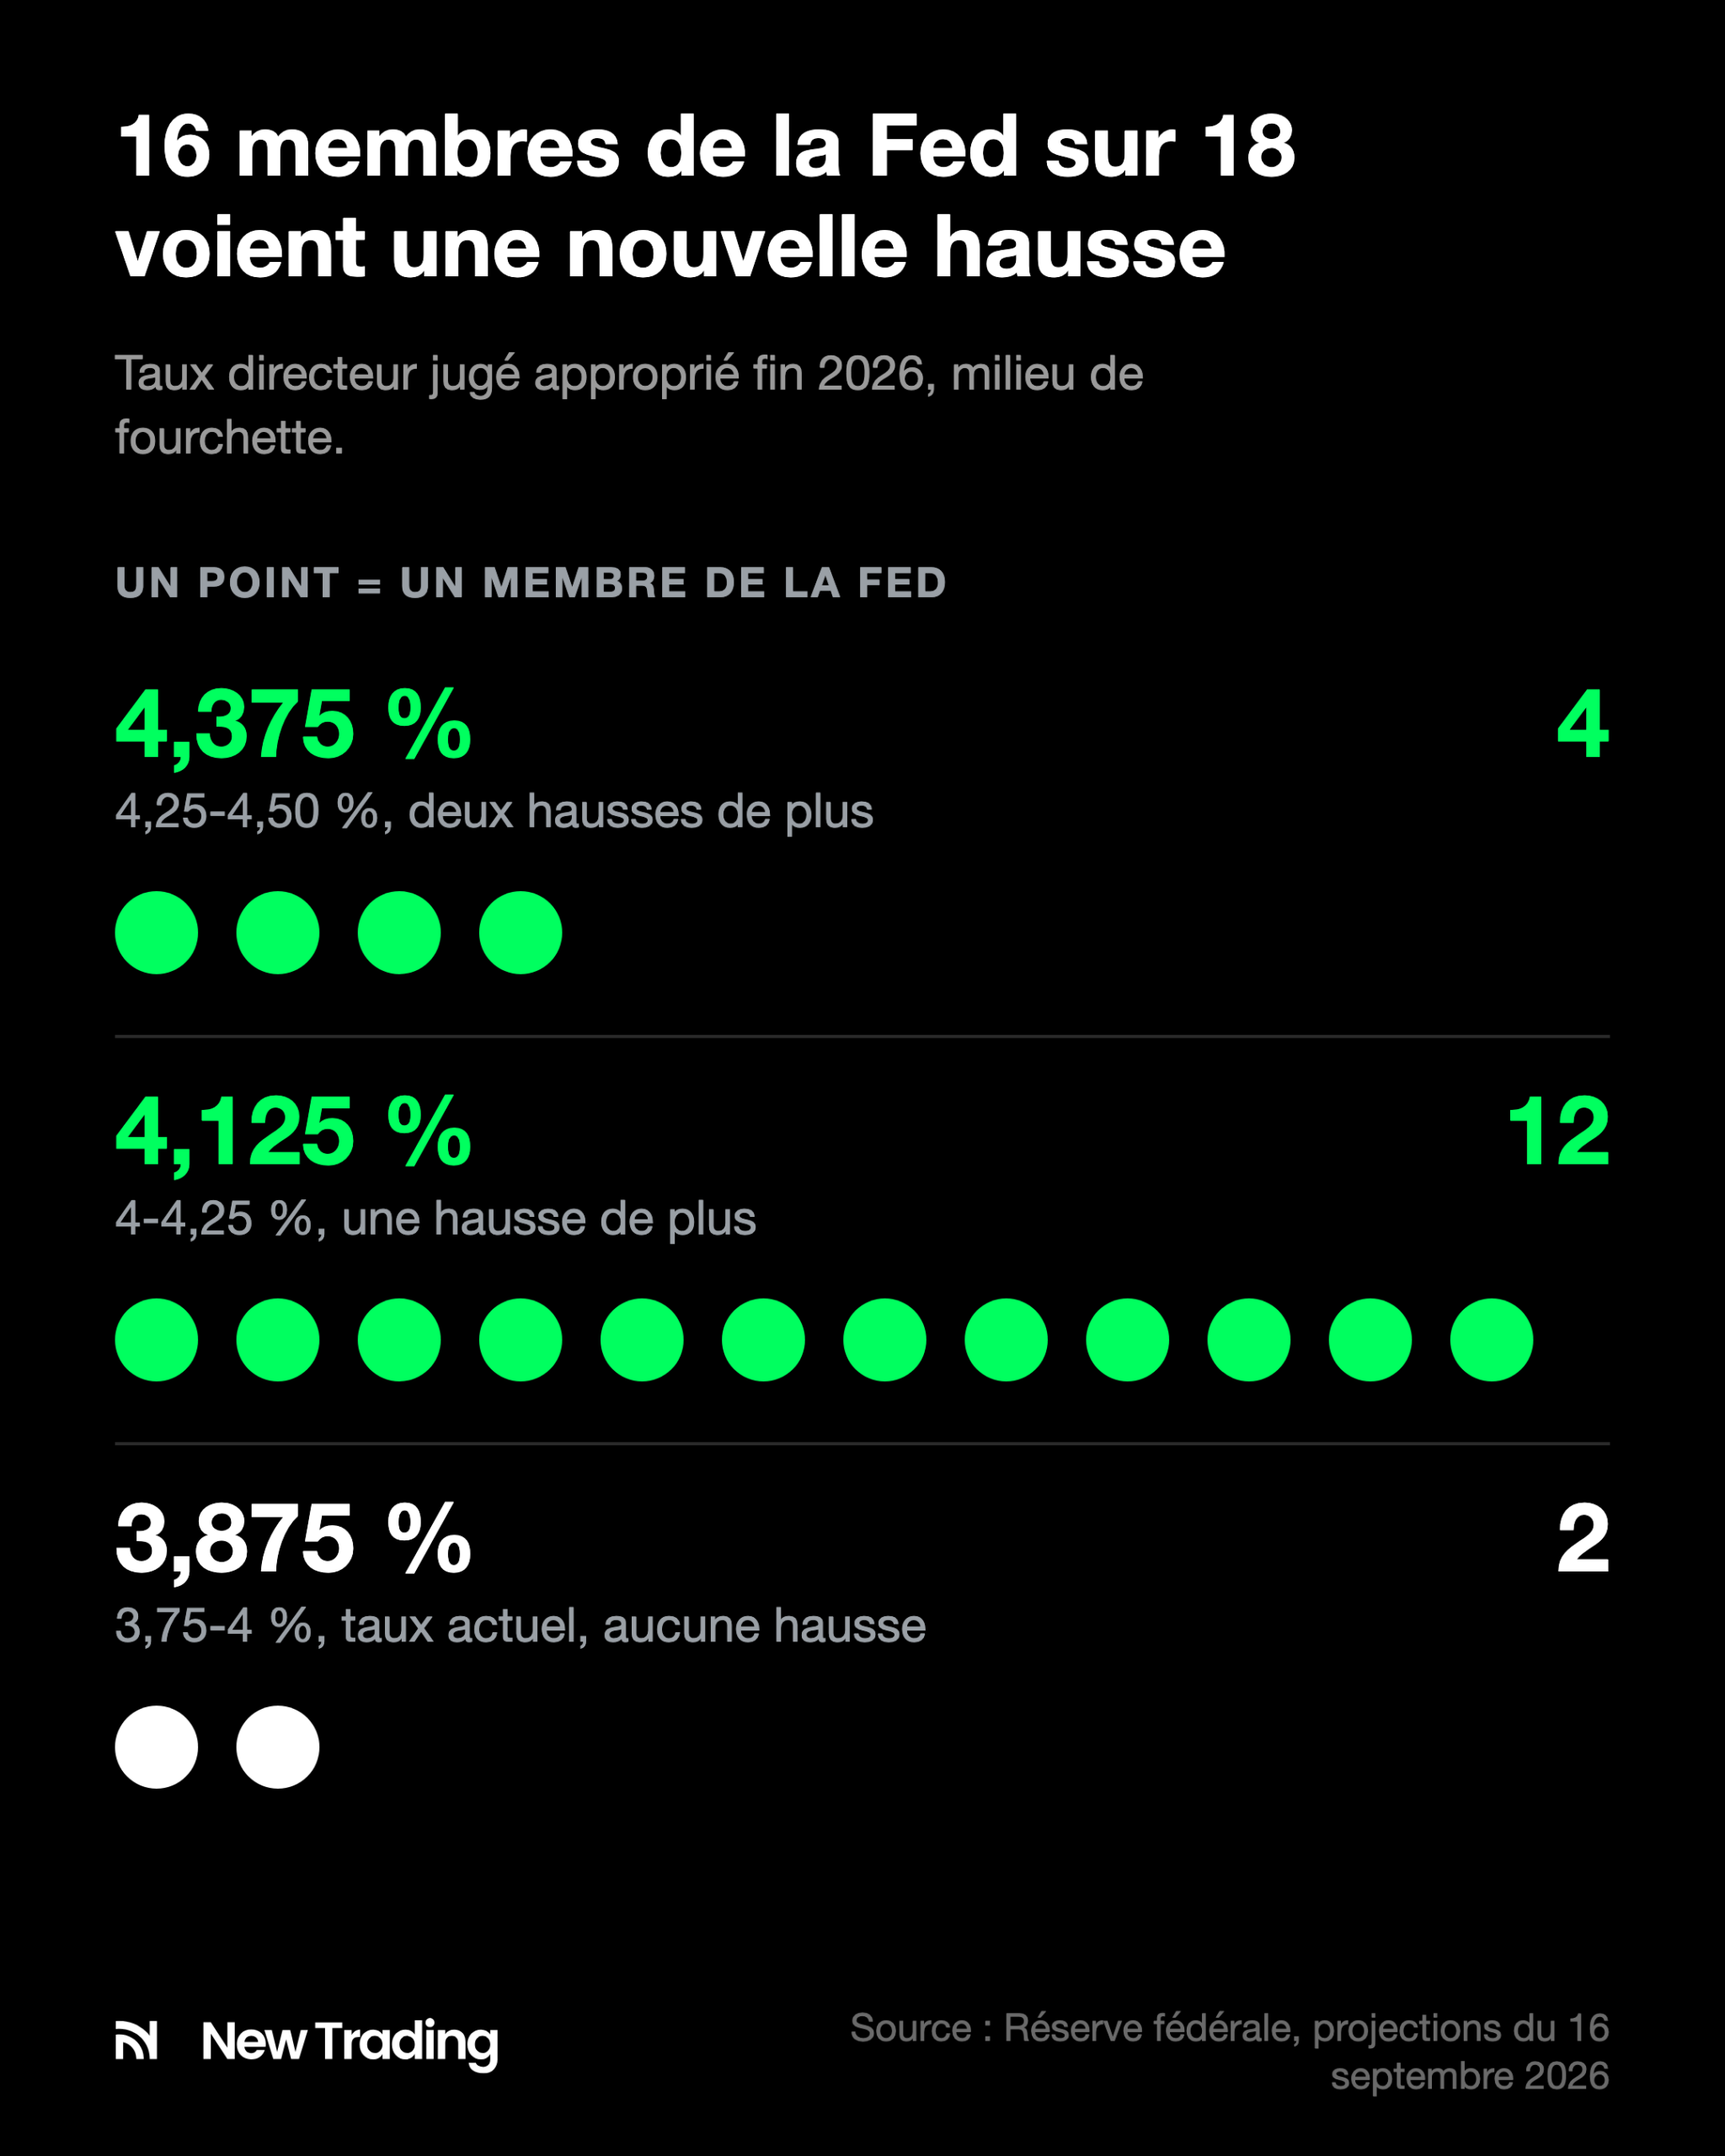
Seize responsables sur 18 envisagent au moins une hausse d’ici décembre. Aucun responsable ne prévoit de baisse cette année.
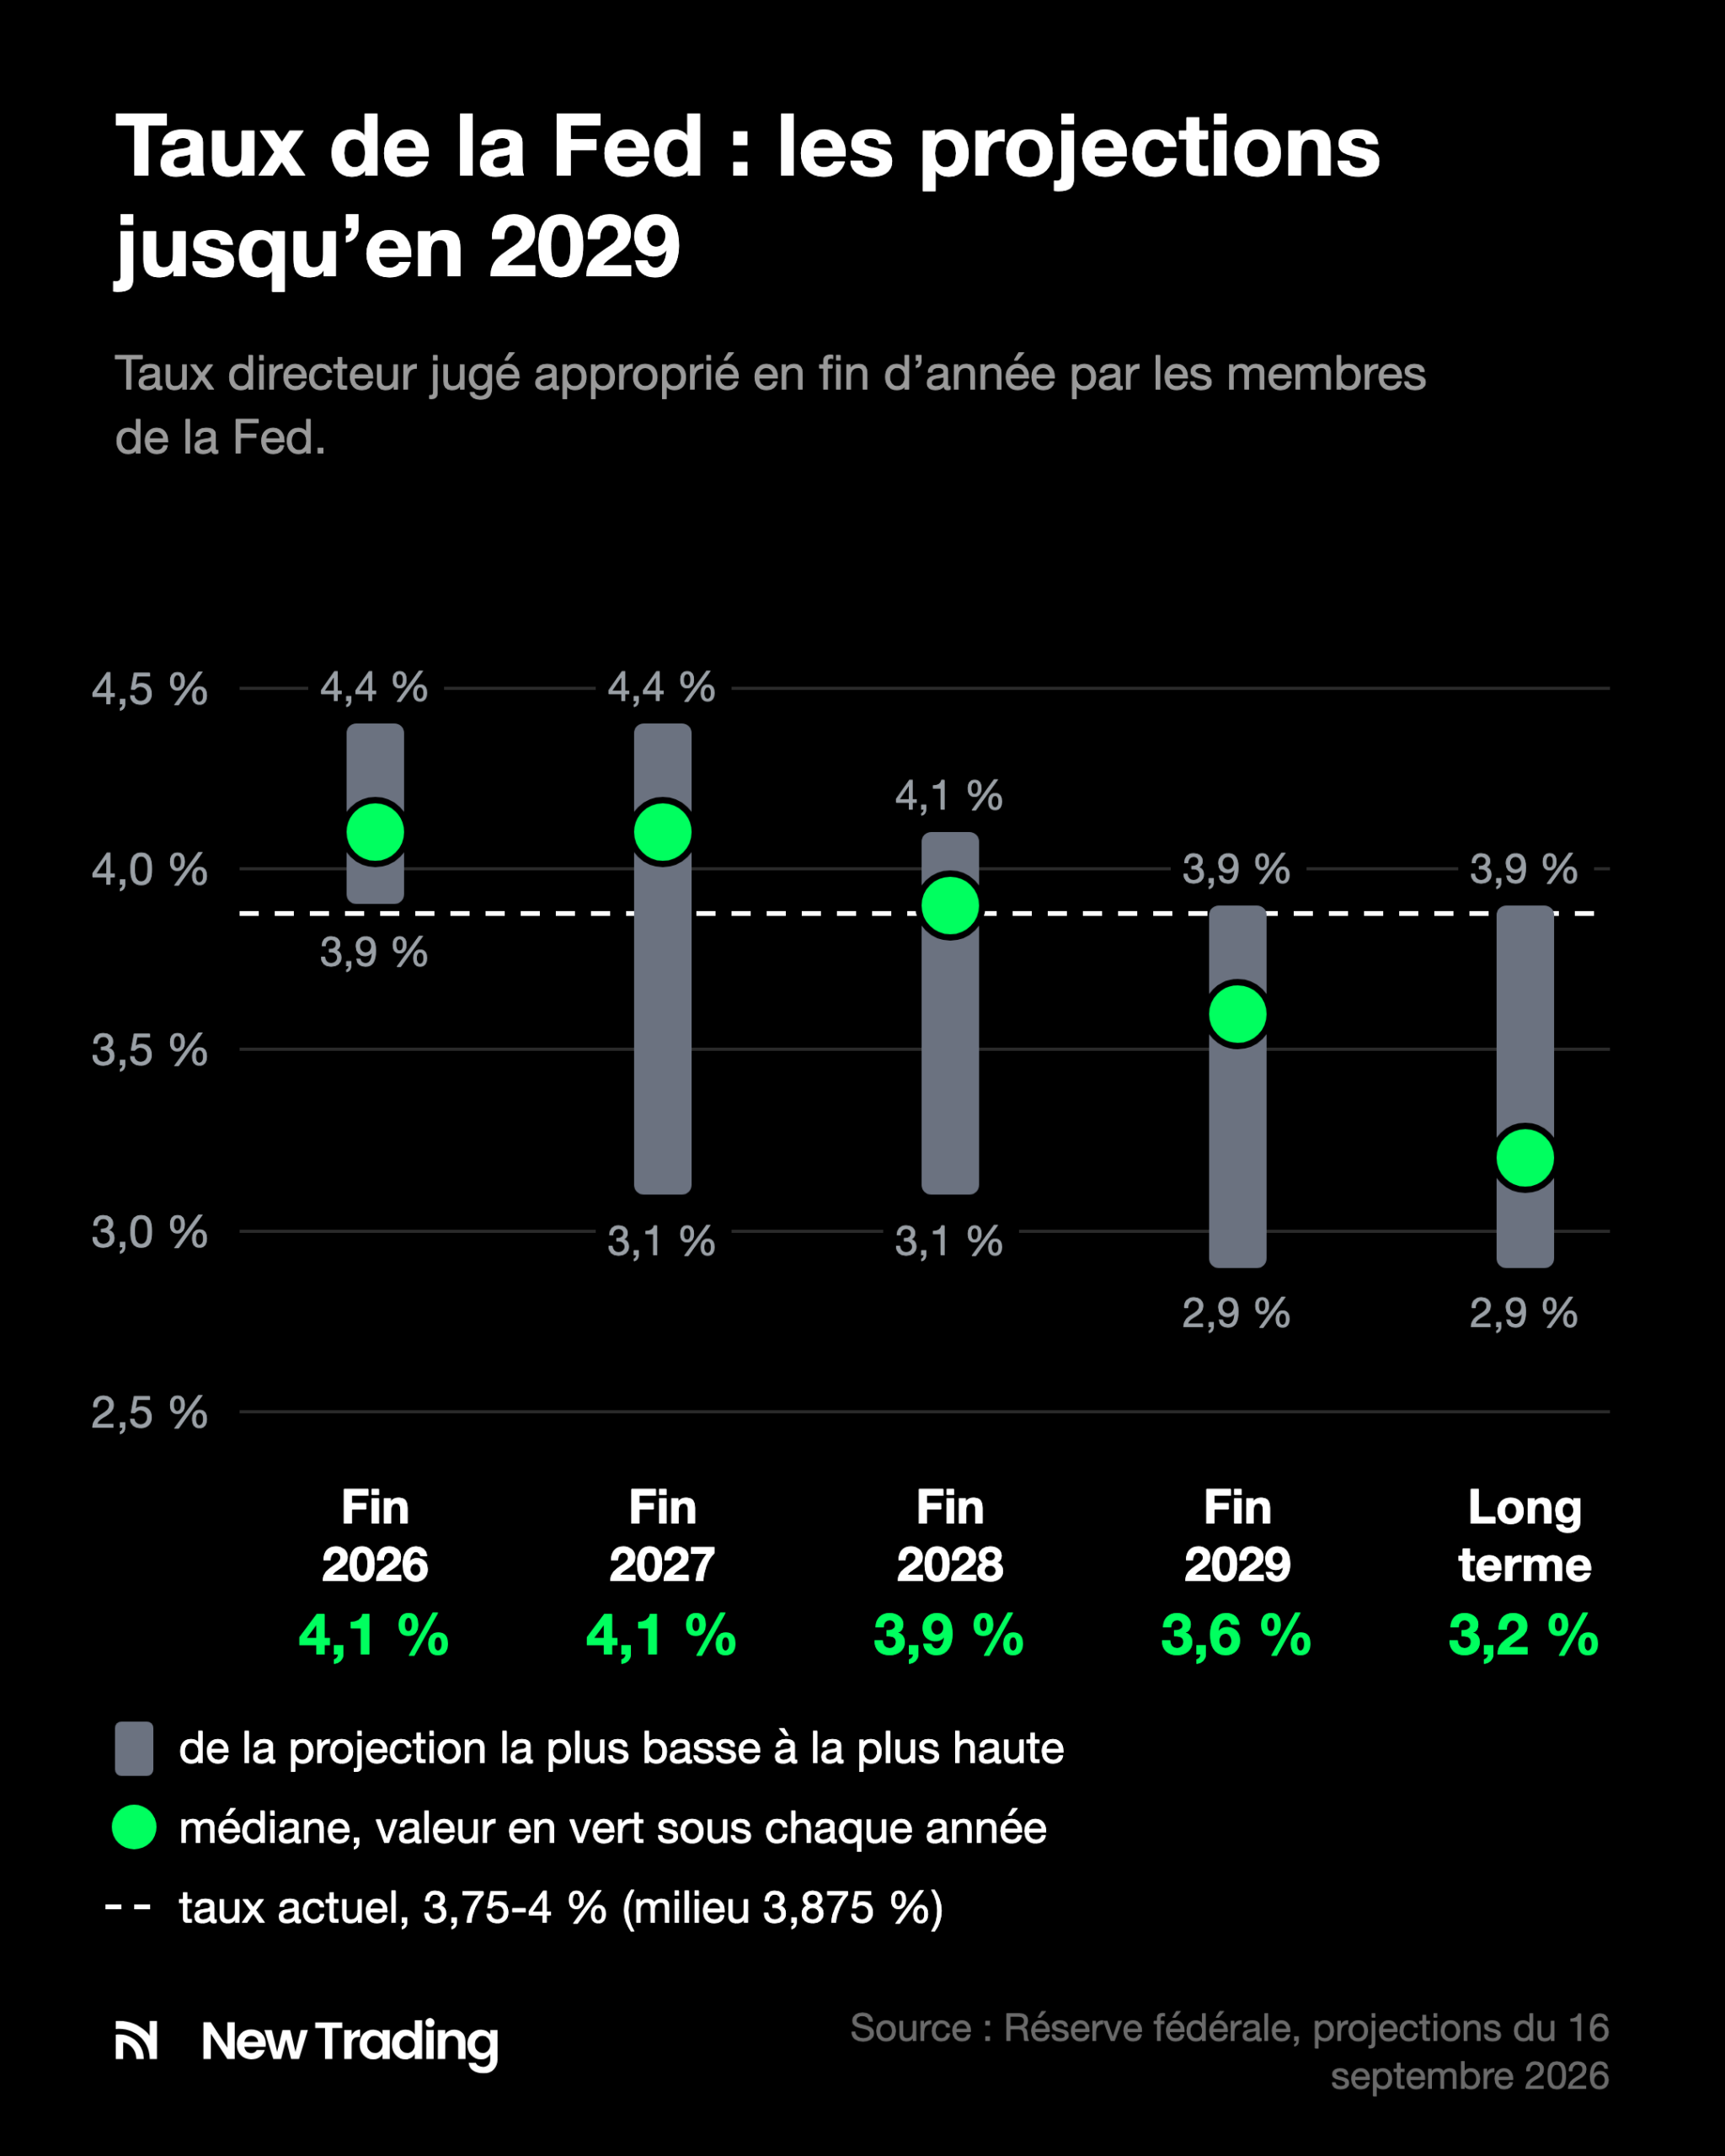
La médiane s’établit à 4,1 % fin 2026 comme fin 2027 et ne descend qu’en 2028, à 3,9 %. Pour fin 2027, huit responsables placent le taux à 4,375 %, soit deux hausses au-dessus du niveau actuel.
Inflation et emploi, les publications à suivre avant le 28 octobre
Le 28 août à Jackson Hole, Kevin Warsh a fixé la condition pour que la Fed laisse ses taux inchangés : elle doit être convaincue que l’inflation sous-jacente revient vers 2 % « clairement et à un rythme suffisant ». Le 16 septembre, le comité a jugé que cette condition n’était pas remplie et a relevé ses taux.
L’inflation dépasse la cible de 2 % depuis plus de cinq ans, a rappelé le président de la Fed. Le chiffre officiel de l’inflation PCE d’août ne sera publié que le 30 septembre. À partir des indices CPI et PPI déjà connus, Kevin Warsh l’estime à environ 3,6 % sur un an. Il situe l’inflation sous-jacente, hors alimentation et énergie, autour de 3,2 %.
En présentant les projections, il a précisé que les risques pesant sur l’inflation sont orientés à la hausse et que ceux pesant sur l’emploi sont à peu près équilibrés. Le taux de chômage se maintient autour de 4,1 %.
Avant la décision du 28 octobre, le comité disposera entre autres de trois publications :
- le mercredi 30 septembre, l’inflation PCE d’août [6] ;
- le vendredi 2 octobre, le rapport sur l’emploi de septembre [7] ;
- le mercredi 14 octobre, l’indice des prix à la consommation (CPI) de septembre [8] .
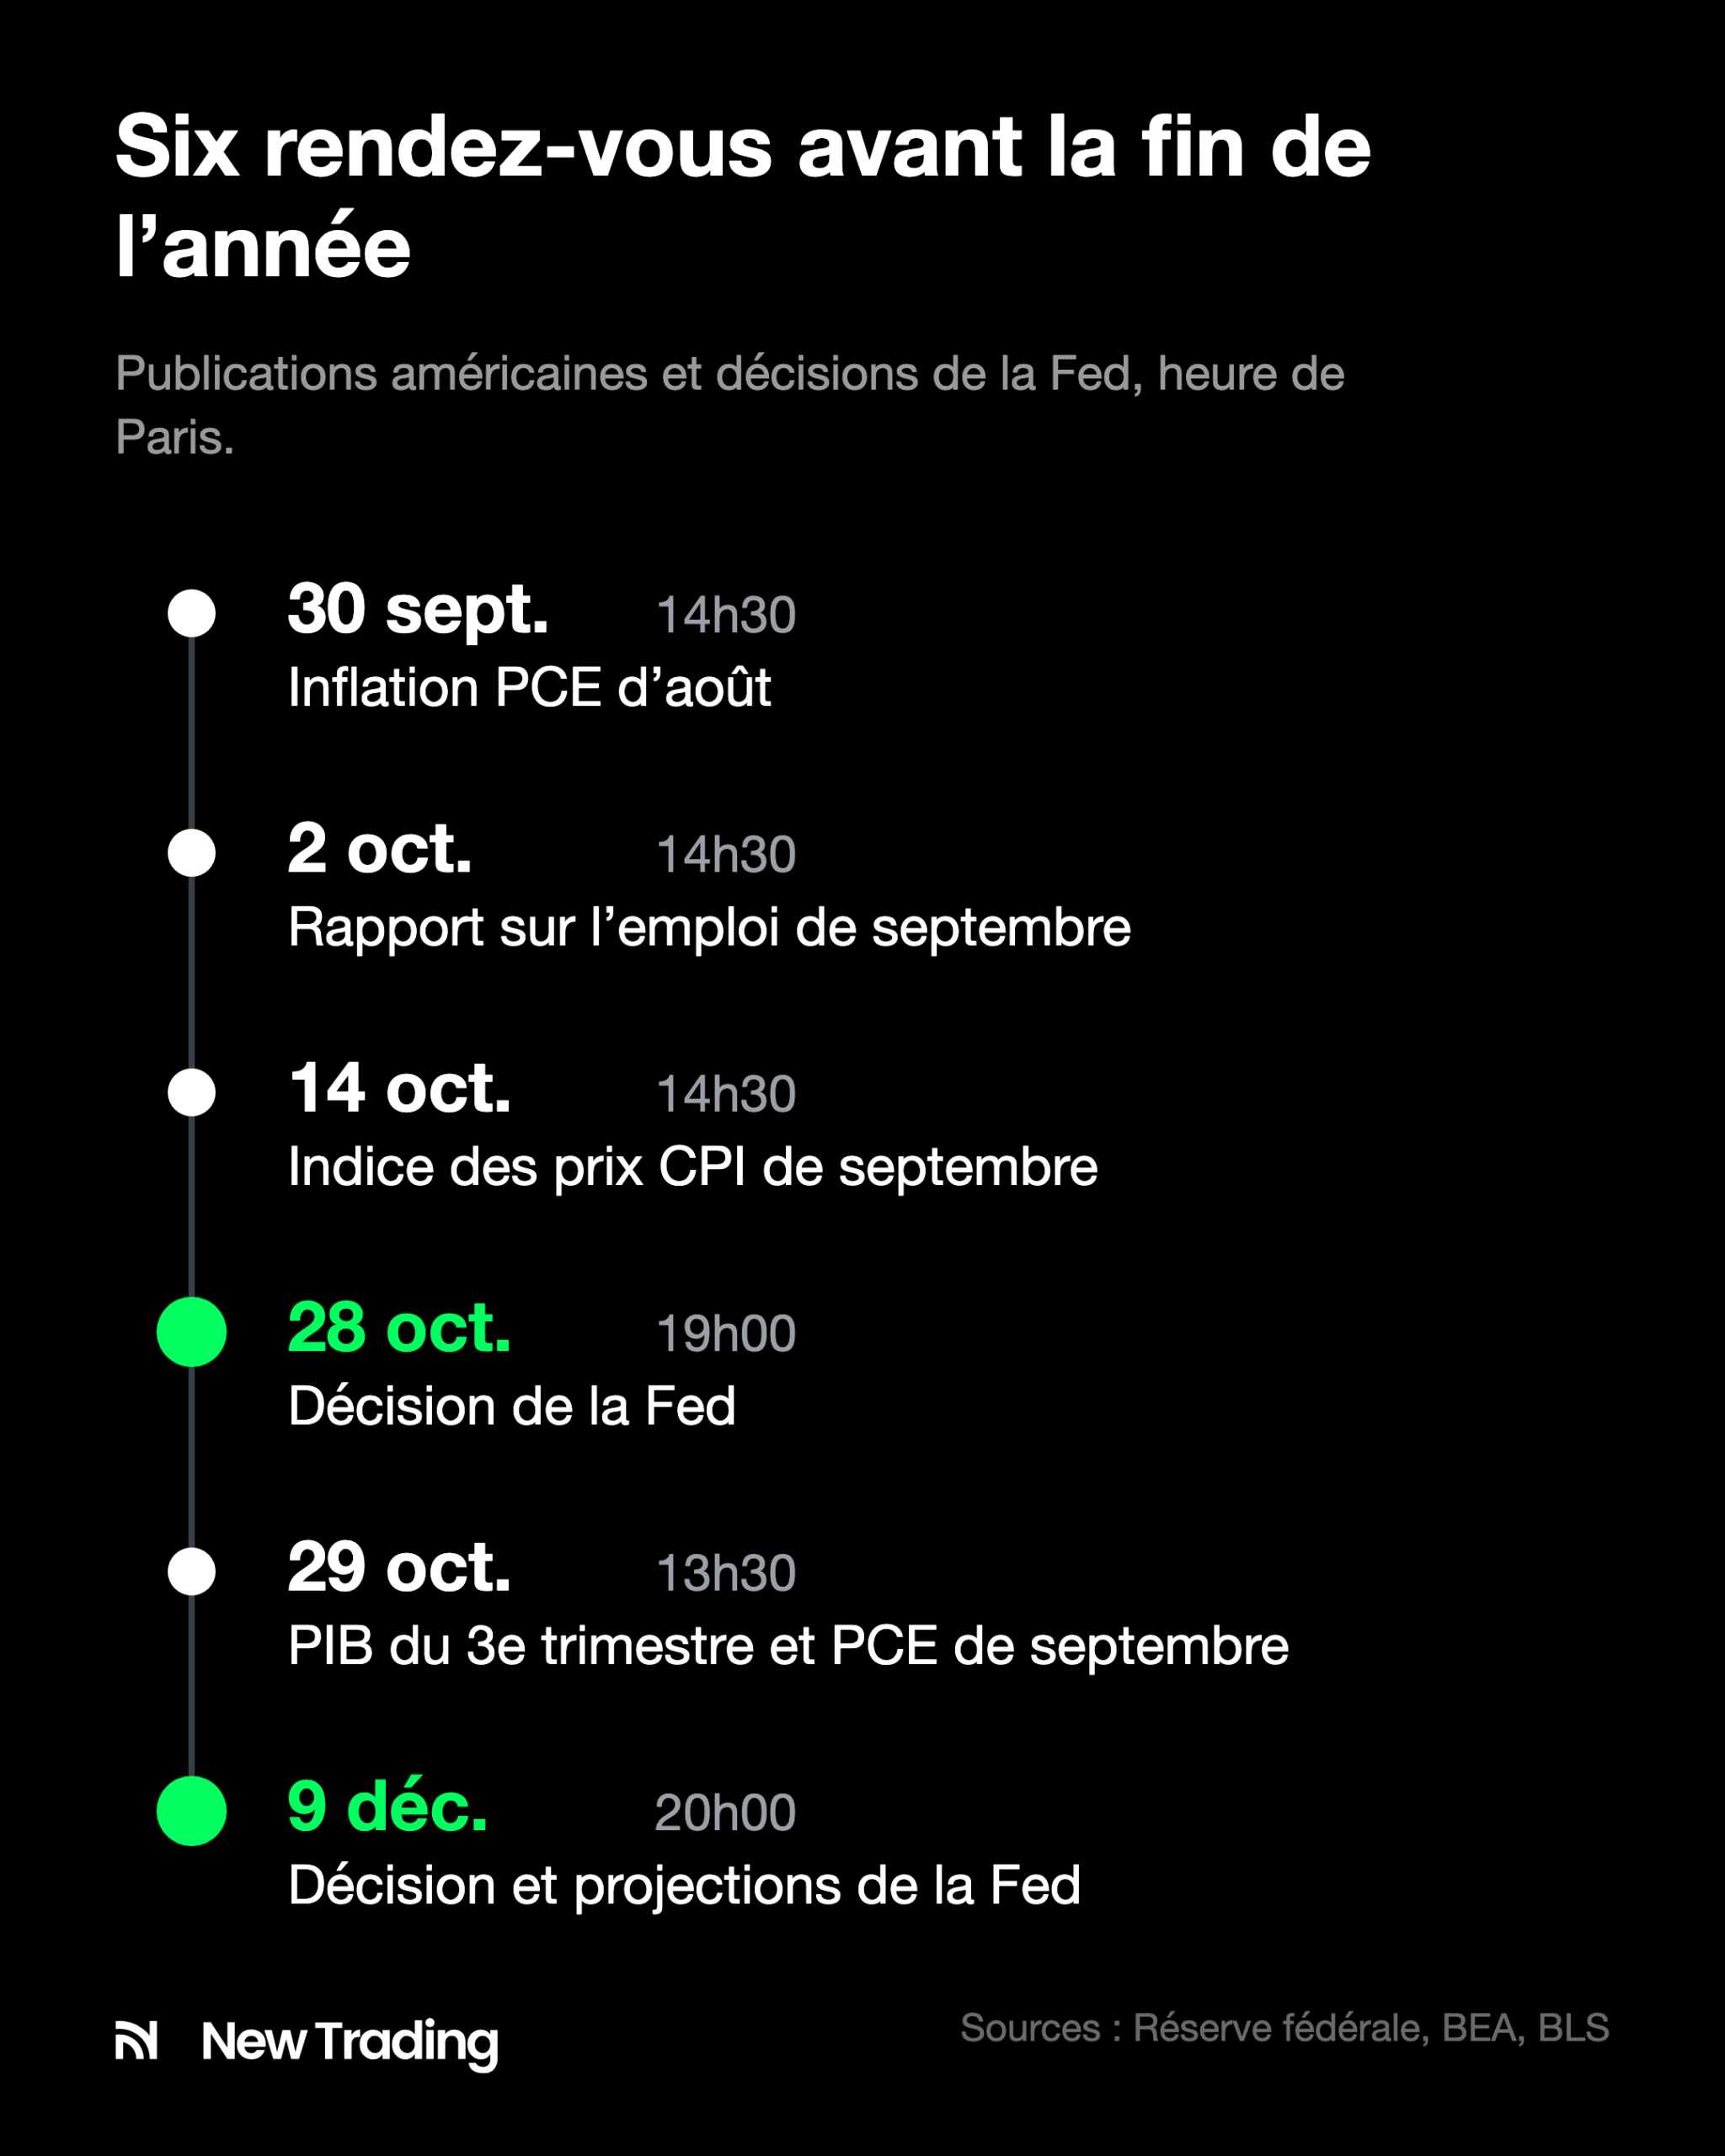
Le PIB du troisième trimestre et l’inflation PCE de septembre sortiront le jeudi 29 octobre à 13h30, le lendemain de la décision. Le comité les aura en main pour la réunion des 8 et 9 décembre, qui s’accompagnera de nouvelles projections.
Toutes ces dates figurent dans notre calendrier économique. Notre guide consacré aux décisions de banques centrales détaille l’activité sur les marchés lors de l’annonce et la gestion du risque à prévoir autour de ces séances.
Comment les marchés réagissent-ils à la hausse des taux de la Fed ?
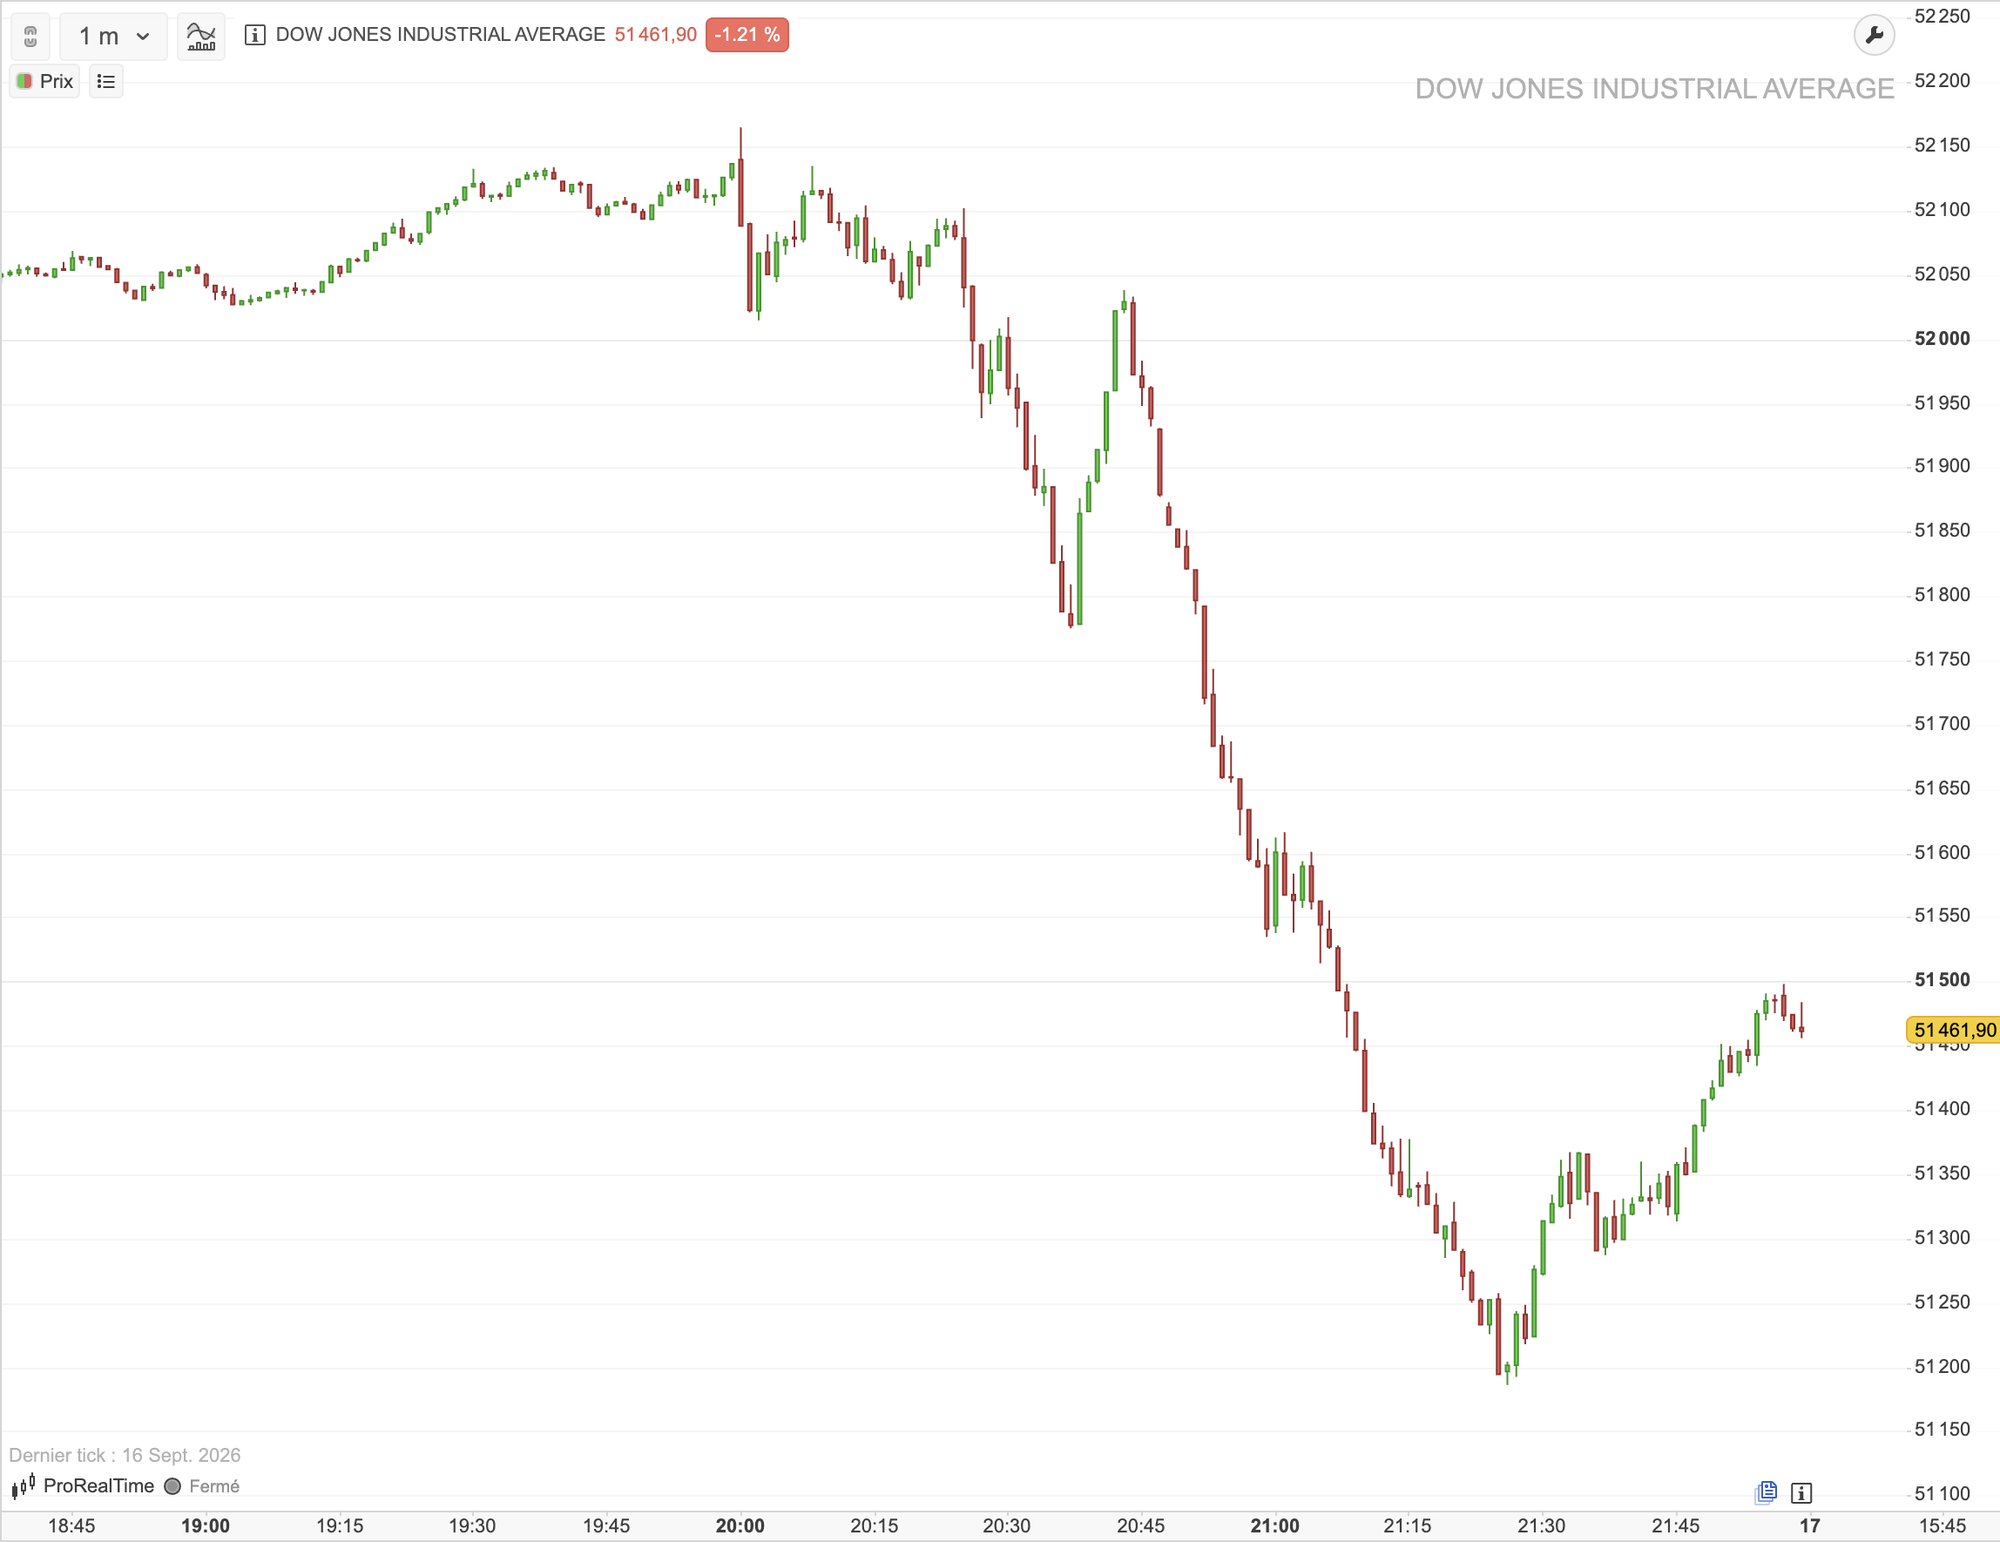
Jusqu’à l’annonce, Wall Street a peu bougé. À 20h00, heure de Paris, le Dow Jones cotait 52 076 points, contre 52 093 à la clôture de la veille. Il a terminé à 51 461,90 points, en baisse de 1,21 % : l’essentiel du recul s’est produit dans les deux heures qui ont suivi la décision.
Le S&P 500 a cédé 0,45 % et le Nasdaq-100 a fini stable, à 28 945,06 points. Les valeurs bancaires ont reculé plus nettement : l’indice KBW des banques américaines a perdu 2,9 % et Goldman Sachs 4,0 %.
Les futures sur indices, le taux à 10 ans, le dollar et l’or ont enregistré les performances suivantes :
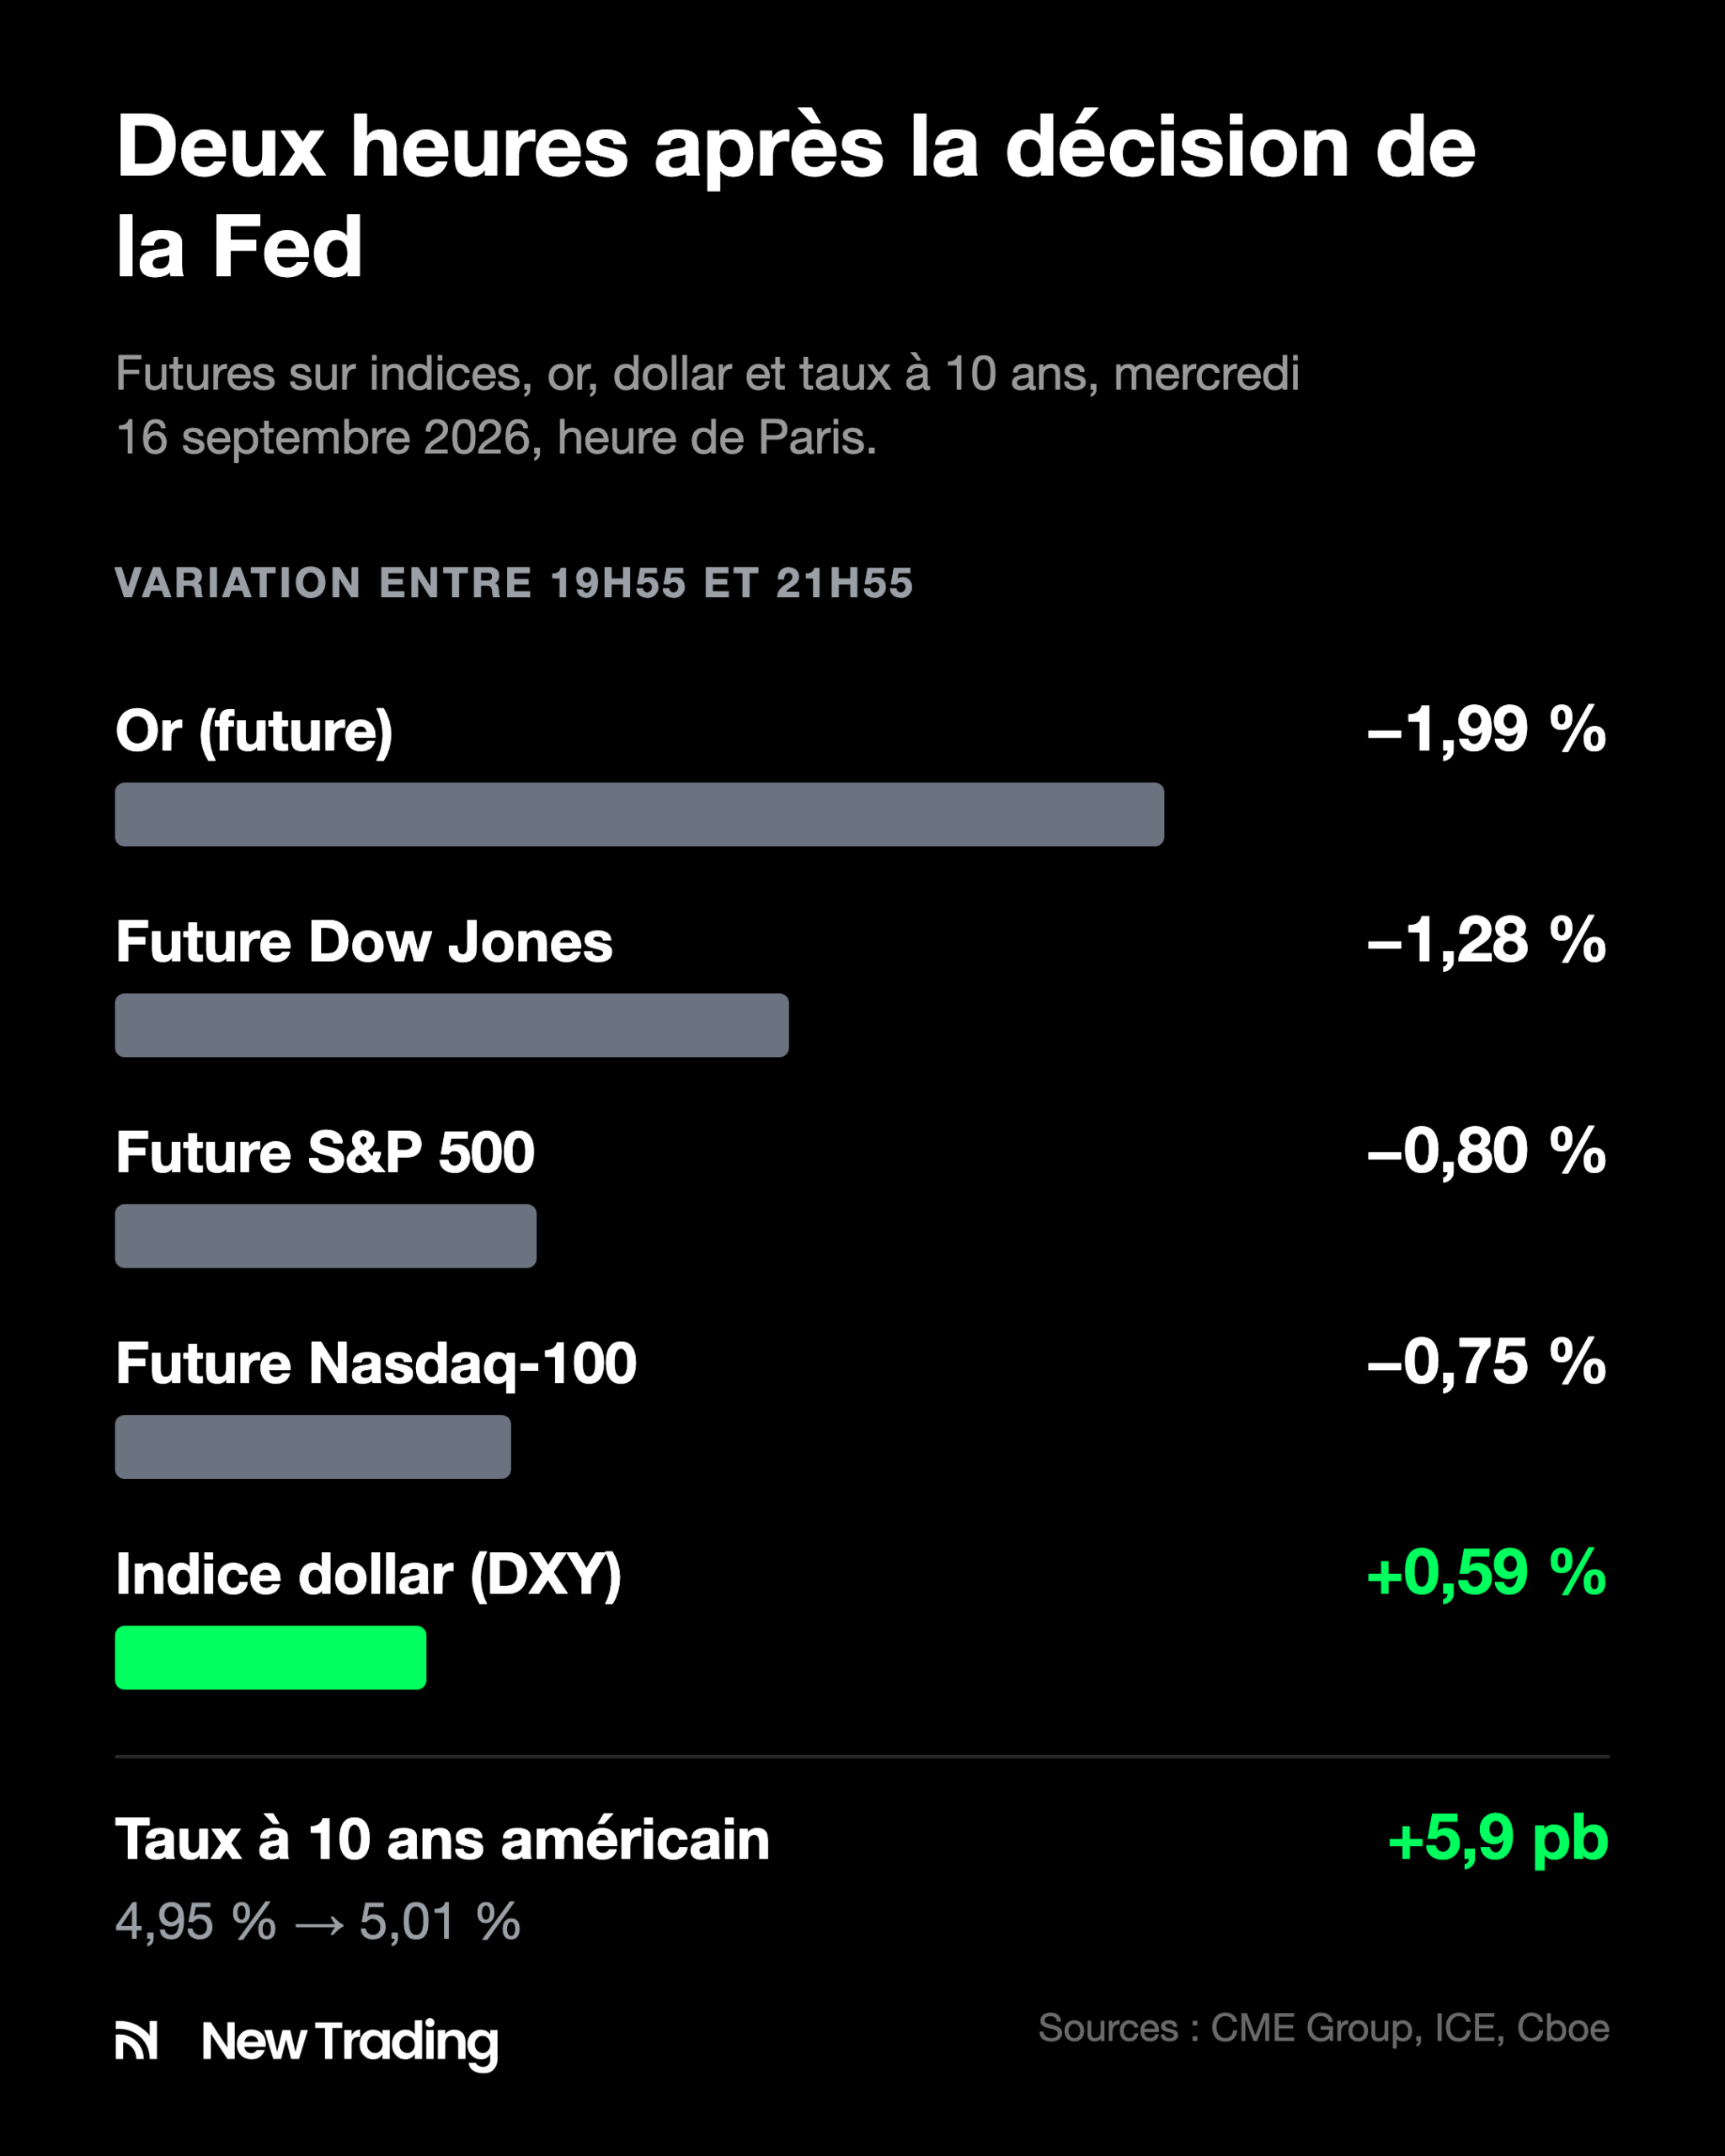
Le 10 ans a clôturé à 5,01 % selon le Trésor américain. [9] Il faut remonter au 19 juillet 2007 pour trouver une clôture à plus de 5 %. Le 30 ans, dont nous analysions la hausse en août, a fini à 5,35 %. Les prochaines anticipations de taux pèseront sur les indices, les rendements et le dollar.
Fed : à retenir
La Fed a relevé ses taux à 3,75-4 % et sa médiane prévoit une nouvelle hausse d’ici décembre. Seize des 18 responsables l’envisagent. Le marché lui accorde 87,7 % de probabilité.
Pour le 28 octobre, FedWatch coupe le marché en deux : 50,9 % pour une hausse, 49,1 % pour un statu quo. Trois statistiques pourraient faire pencher la balance : l’inflation PCE d’août le 30 septembre, l’emploi le 2 octobre et le CPI le 14 octobre.
Selon le critère posé par Kevin Warsh, une inflation sous-jacente qui ne reflue pas « clairement et à un rythme suffisant » plaiderait pour une hausse dès octobre. À l’inverse, un reflux net ouvrirait la voie au statu quo. Dans ce cas, la réunion du 9 décembre prendrait le relais, avec de nouvelles projections et le PIB du troisième trimestre en main.
Prochain rendez-vous le mercredi 28 octobre, avec une annonce à 19h00, heure de Paris, une heure plus tôt qu’à l’accoutumée : l’Europe aura changé d’heure contrairement aux États-Unis. Toutes les dates sont dans notre calendrier des réunions du FOMC.
Article sources
Lead Copywriter chez Syntax Finance, Audrey possède un diplôme d’études comptables et financières (DECF) et une expérience professionnelle de plus de 15 ans dans les secteurs bancaire et comptable.
Découvrez le Trading sans risque grâce au
simulateur ProRealTime.