
Le Nasdaq bat son record avec un taux US à 5,31 %, une première depuis 2000

5,31 %. C’est le taux des emprunts d’État américains à 10 ans à la clôture de lundi, du jamais vu depuis mai 2002. Le Nasdaq, lui, termine la même séance à son plus haut historique.
Un record du Nasdaq avec un taux à 10 ans au-dessus de 5 % : c’est une première depuis mars 2000. La hausse commune des actions et des taux, elle, n’a rien de rare.
La hausse du taux à 10 ans vient presque entièrement du taux réel. Elle efface l’écart entre les bénéfices attendus du S&P 500 et le rendement des obligations d’État.
Qui du Nasdaq ou du taux US à 10 ans fléchira le premier ? Si l’on s’appuie sur les données historiques, toutes les issues sont envisageables.
Les statistiques du trading font état de 97% de traders perdants. Le trading exige de comprendre des produits financiers complexes et de supporter des risques élevés, dont des pertes rapides supérieures aux dépôts.
Nasdaq et taux à 10 ans, deux records le même jour
Le taux des emprunts d’État américains à 10 ans clôture lundi 5 octobre à 5,31 %. [1] C’est son plus haut niveau depuis mai 2002.
Le même jour, le Nasdaq Composite bat son record, à 27 477 points. Nvidia, première valeur du Nasdaq-100, clôture aussi au plus haut de son histoire, à 238,90 $. Le groupe vaut plus de 5 700 milliards de dollars.
Depuis le 1er janvier, le Nasdaq prend 18,2 %. Sur la même période, le taux à 10 ans gagne 1,13 point, de 4,18 % à 5,31 %. Le CAC 40, lui, recule de 3,9 %.
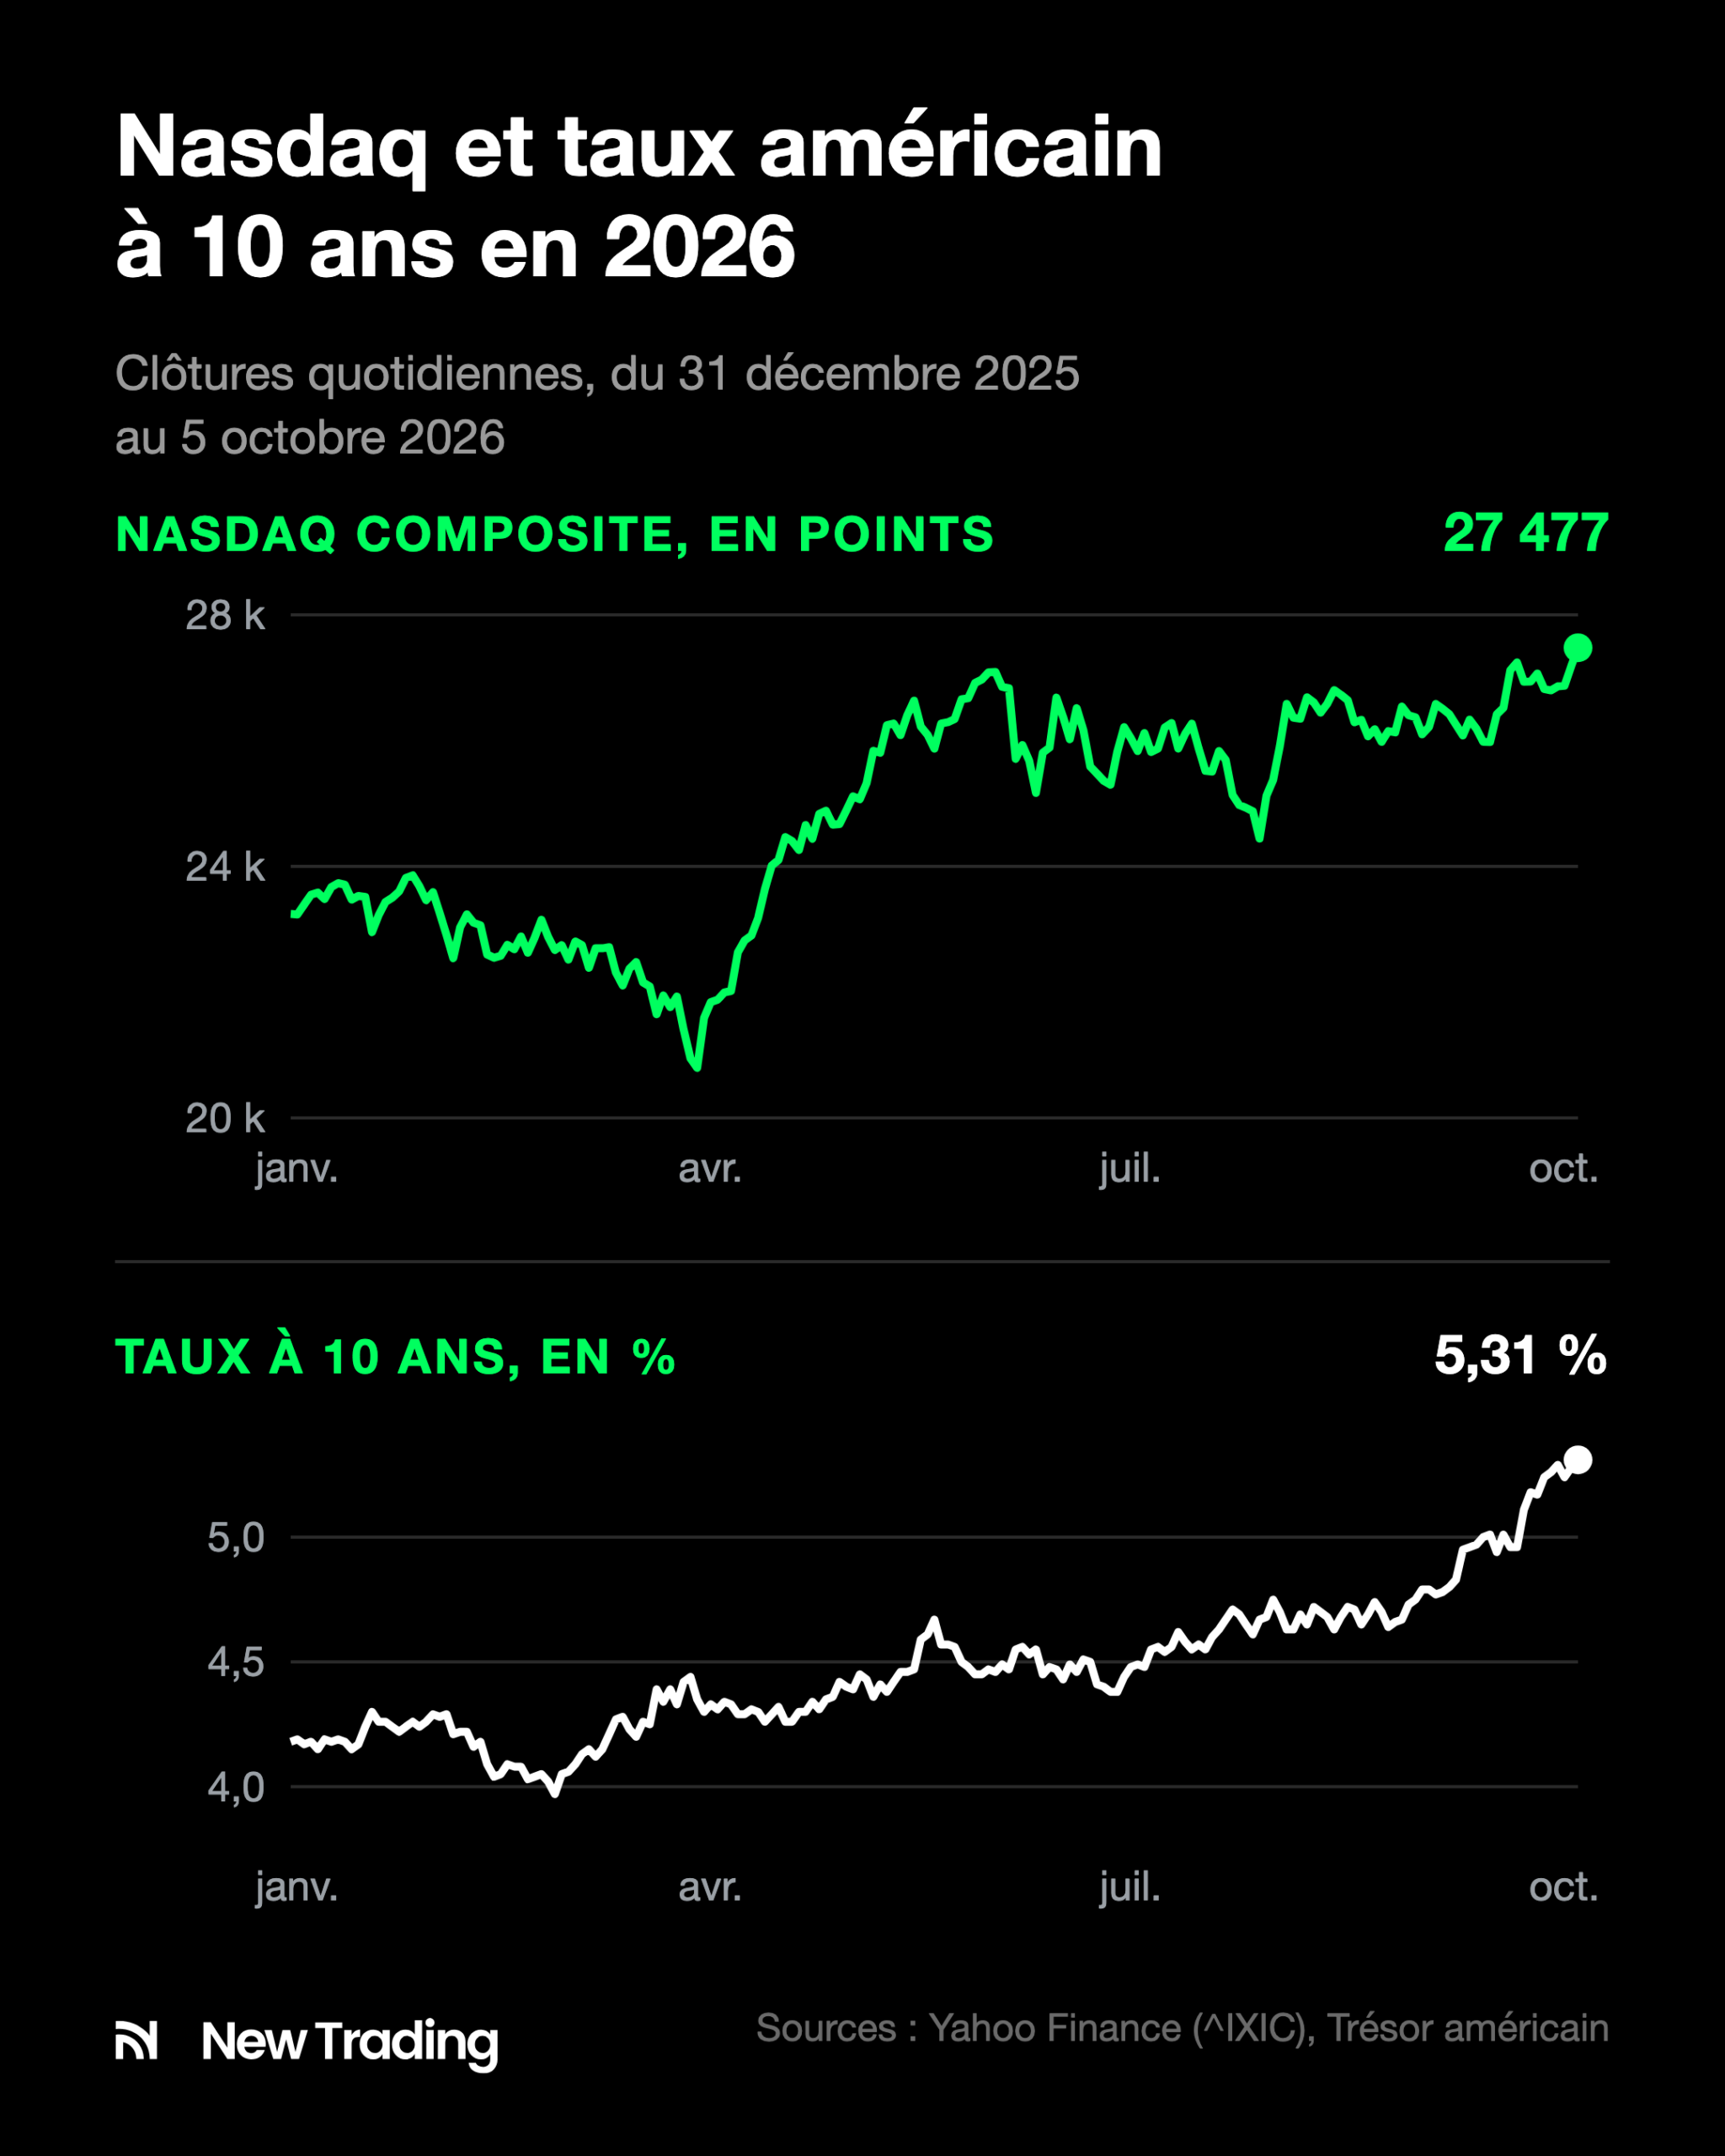
La Fed a relevé ses taux le 16 septembre. Depuis, le Nasdaq a encore pris 5,8 % et le taux à 10 ans 0,30 point.
Nasdaq et taux, une hausse commune déjà vue
Sur trois mois, le Nasdaq et le taux à 10 ans évoluent le plus souvent dans le même sens. Depuis 2000, c’est le cas dans 57 % des périodes. Leur hausse simultanée n’a donc rien d’exceptionnel.
Depuis 2000, on distingue six phases, durant lesquelles le Nasdaq et le taux à 10 ans ont évolué fortement à la hausse :
- 2003-2004 : Nasdaq +36 %, taux de 3,72 % à 4,62 % ;
- 2008-2010 : Nasdaq +61 %, taux de 2,60 % à 3,83 % ;
- 2012-2014 : Nasdaq +46 %, taux de 1,60 % à 2,73 % ;
- 2016-2017 : Nasdaq +28 %, taux de 1,37 % à 2,38 % ;
- 2020-2021 : Nasdaq +67 %, taux de 0,54 % à 1,68 % ;
- 2022-2024 : Nasdaq +50 %, taux de 2,98 % à 4,45 %.
La phase actuelle, commencée en septembre 2025, est la septième. Ces phases n’ont rien de linéaire : entre le 19 juillet et le 26 octobre 2023, en pleine hausse commune, le taux à 10 ans est passé de 3,75 % à 4,86 % et le Nasdaq a reculé de 12 %.
Le taux réel porte la hausse du taux US à 10 ans
Le taux US à 10 ans est le rendement des obligations de l’État américain. Il monte quand le prix des obligations baisse : notre guide sur le fonctionnement des obligations détaille ce mécanisme.
Ce taux se décompose en deux éléments : le rendement exigé une fois l’inflation déduite, appelé taux réel, et l’inflation que le marché anticipe. Le Trésor américain publie chaque jour le taux réel, celui de ses obligations indexées sur l’inflation. La différence avec le taux à 10 ans, appelée point mort d’inflation, sert de mesure de l’inflation anticipée.
Depuis le 1er janvier, sur 1,13 point de hausse, 1,02 point vient du taux réel. Le point mort d’inflation ne prend que 0,11 point, à 2,36 %.
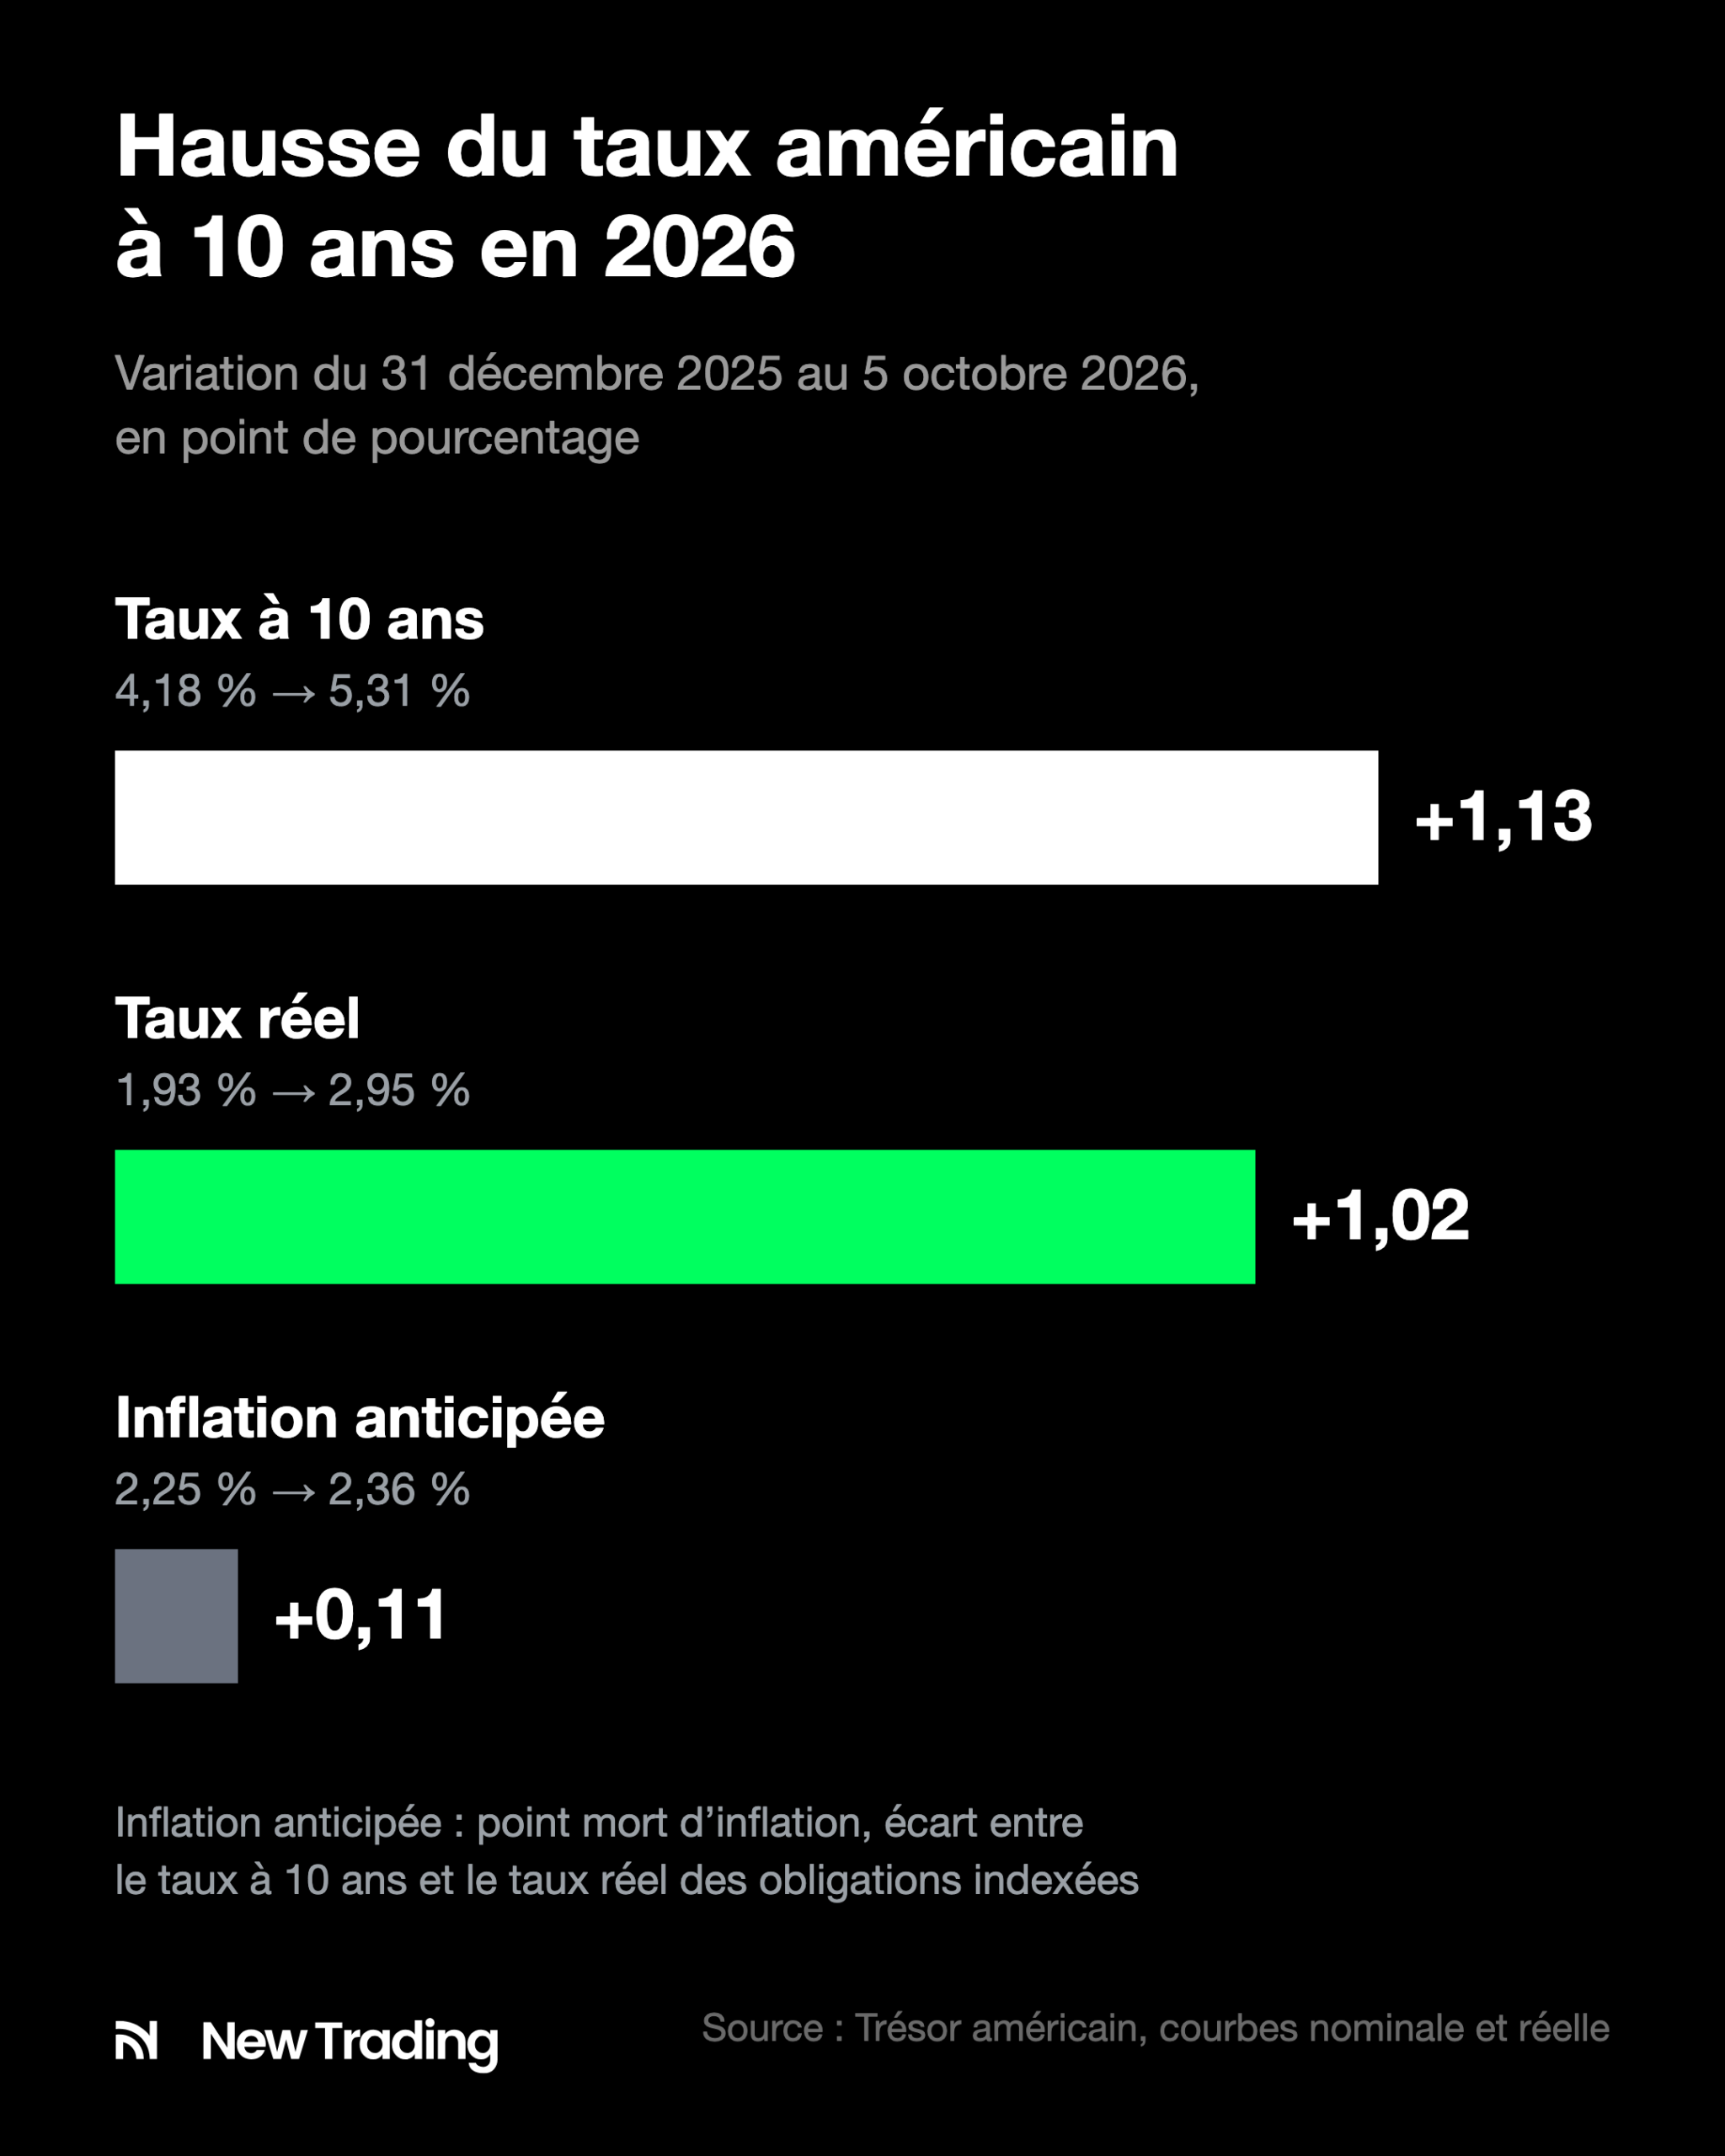
La hausse ne vient donc presque pas d’une inflation attendue plus forte. Les investisseurs exigent un rendement plus élevé une fois l’inflation déduite. Selon le modèle de la Fed de New York, la hausse du taux à 10 ans reflète surtout des taux directeurs attendus plus élevés. [2] Le taux réel atteint 2,95 %, son plus haut depuis novembre 2008.
En août, Barclays avançait trois causes à la hausse des taux longs : le déficit fédéral, les émissions d’obligations liées à l’IA et la prime réclamée pour détenir de la dette longue. Nous les avions détaillées dans notre article sur le taux à 30 ans.
La piste de l’IA reste à démontrer. Amazon, Alphabet, Meta et Oracle ont bien émis 194 milliards de dollars d’obligations au 7 juillet, contre 108 milliards sur toute l’année 2025, selon Reuters. Mais selon une analyse de PIMCO du 21 septembre, les émissions des géants de l’IA qui ont surpris le marché ne laissent guère de trace statistiquement significative sur le taux à 10 ans. Le gestionnaire estime en revanche que l’investissement dans l’IA peut faire monter les taux réels, quel que soit son mode de financement. [3]
Bénéfices du S&P 500 et taux à 10 ans, un écart effacé
Les données de valorisation de FactSet, publiées le 2 octobre, portent sur le S&P 500. [4] Ses trois premières valeurs, Nvidia, Apple et Microsoft, sont aussi celles du Nasdaq-100.
Au 30 septembre, le S&P 500 valait 19 fois les bénéfices que les analystes attendent sur douze mois. Ces bénéfices représentaient donc 5,26 % du prix de l’indice. C’est quasiment le niveau du taux à 10 ans le même jour, à 5,29 %. Fin juin, l’écart était encore de 0,46 point en faveur des actions : 4,90 % contre 4,44 %.
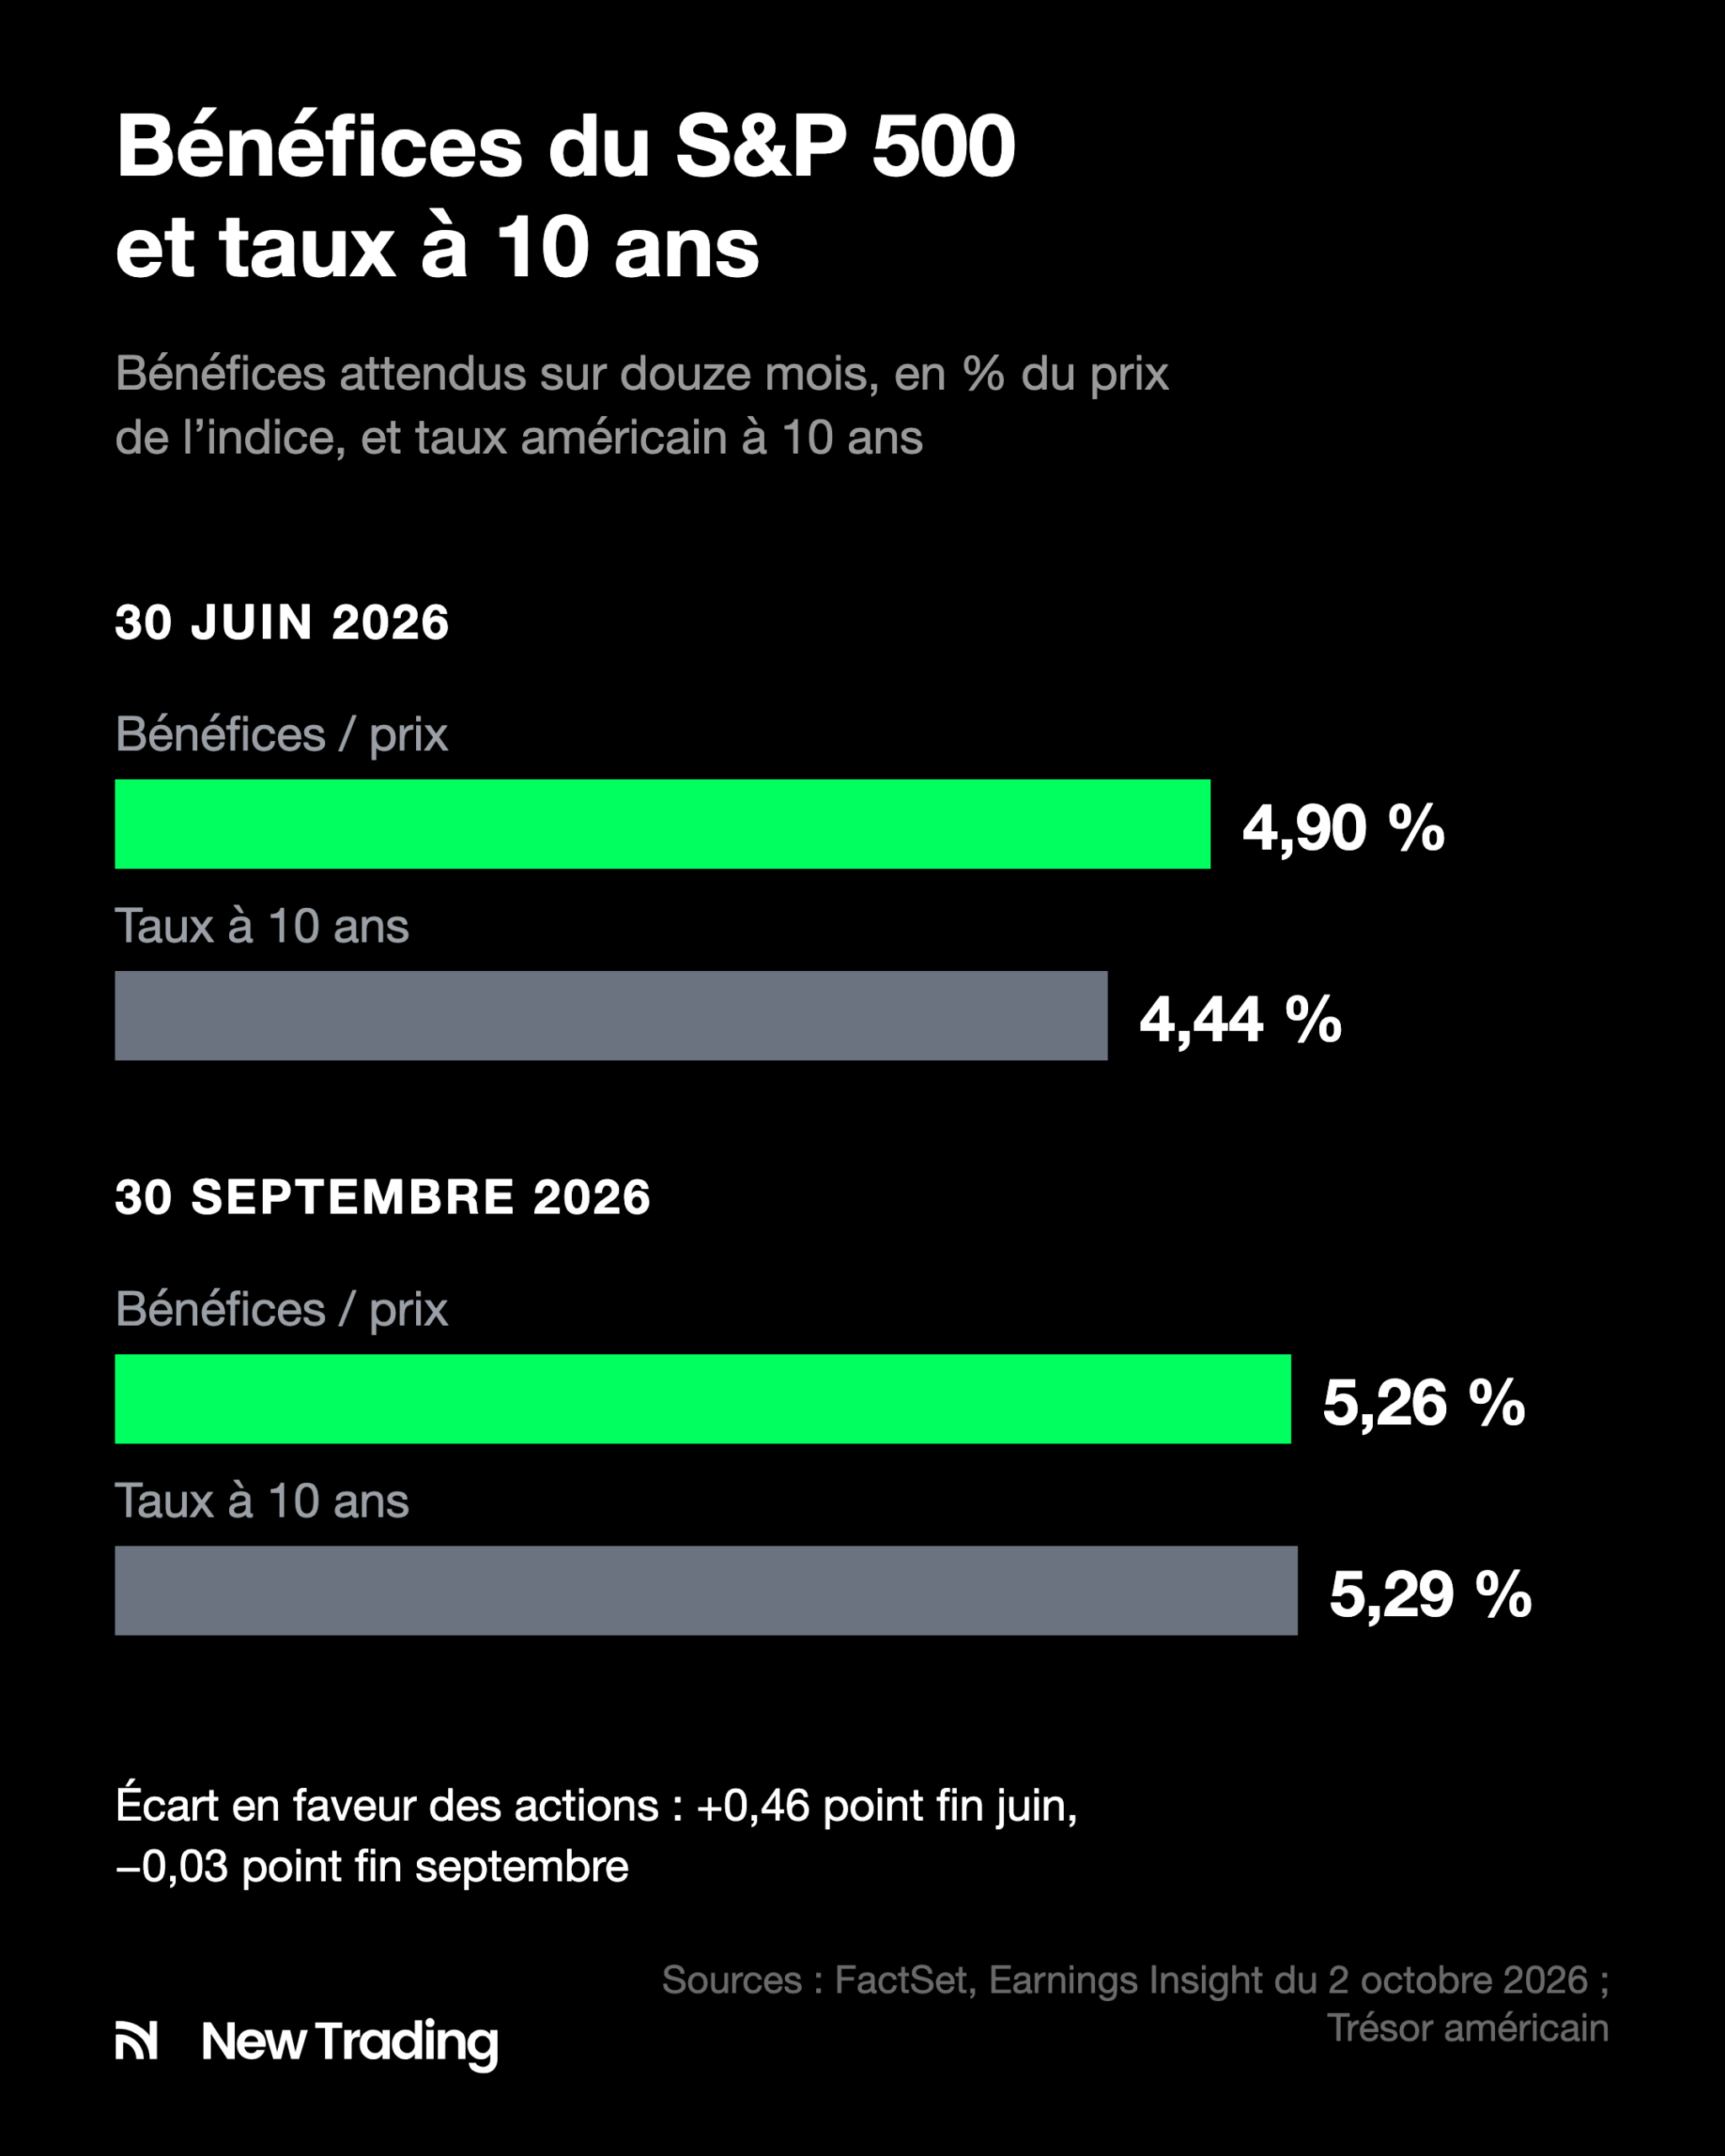
L’écart s’est refermé à cause de la hausse du taux. Les valorisations, elles, ont baissé. Entre le 30 juin et le 30 septembre, le S&P 500 a pris 2,0 % et les bénéfices attendus 9,3 %. L’indice est donc passé de 20,4 à 19 fois ses bénéfices attendus, sous sa moyenne de dix ans, à 19,1.
Cette comparaison a toutefois ses limites : le coupon d’une obligation est fixe, alors que les bénéfices peuvent progresser avec l’inflation. Face au taux réel, à 2,93 % le même jour, l’écart en faveur des actions reste de 2,3 points.
Nasdaq contre taux : trois issues possibles
Dans les douze mois qui suivent la fin des six phases évoquées précédemment, on observe trois issues différentes.
- Le taux US à 10 ans reflue et le Nasdaq poursuit sa hausse, après 2004, 2010 et 2014. Le taux perd entre 0,44 et 0,80 point, l’indice gagne entre 0,5 % et 22 %.
- Le taux US à 10 ans et le Nasdaq continuent de monter, après 2017 et 2024. L’indice prend 25 % puis 16 %, avec un taux en hausse de 0,47 point puis stable.
- Le taux US à 10 ans continue de monter et le Nasdaq recule, après 2021. Le taux prend alors 1,10 point en un an et l’indice perd 15 %.
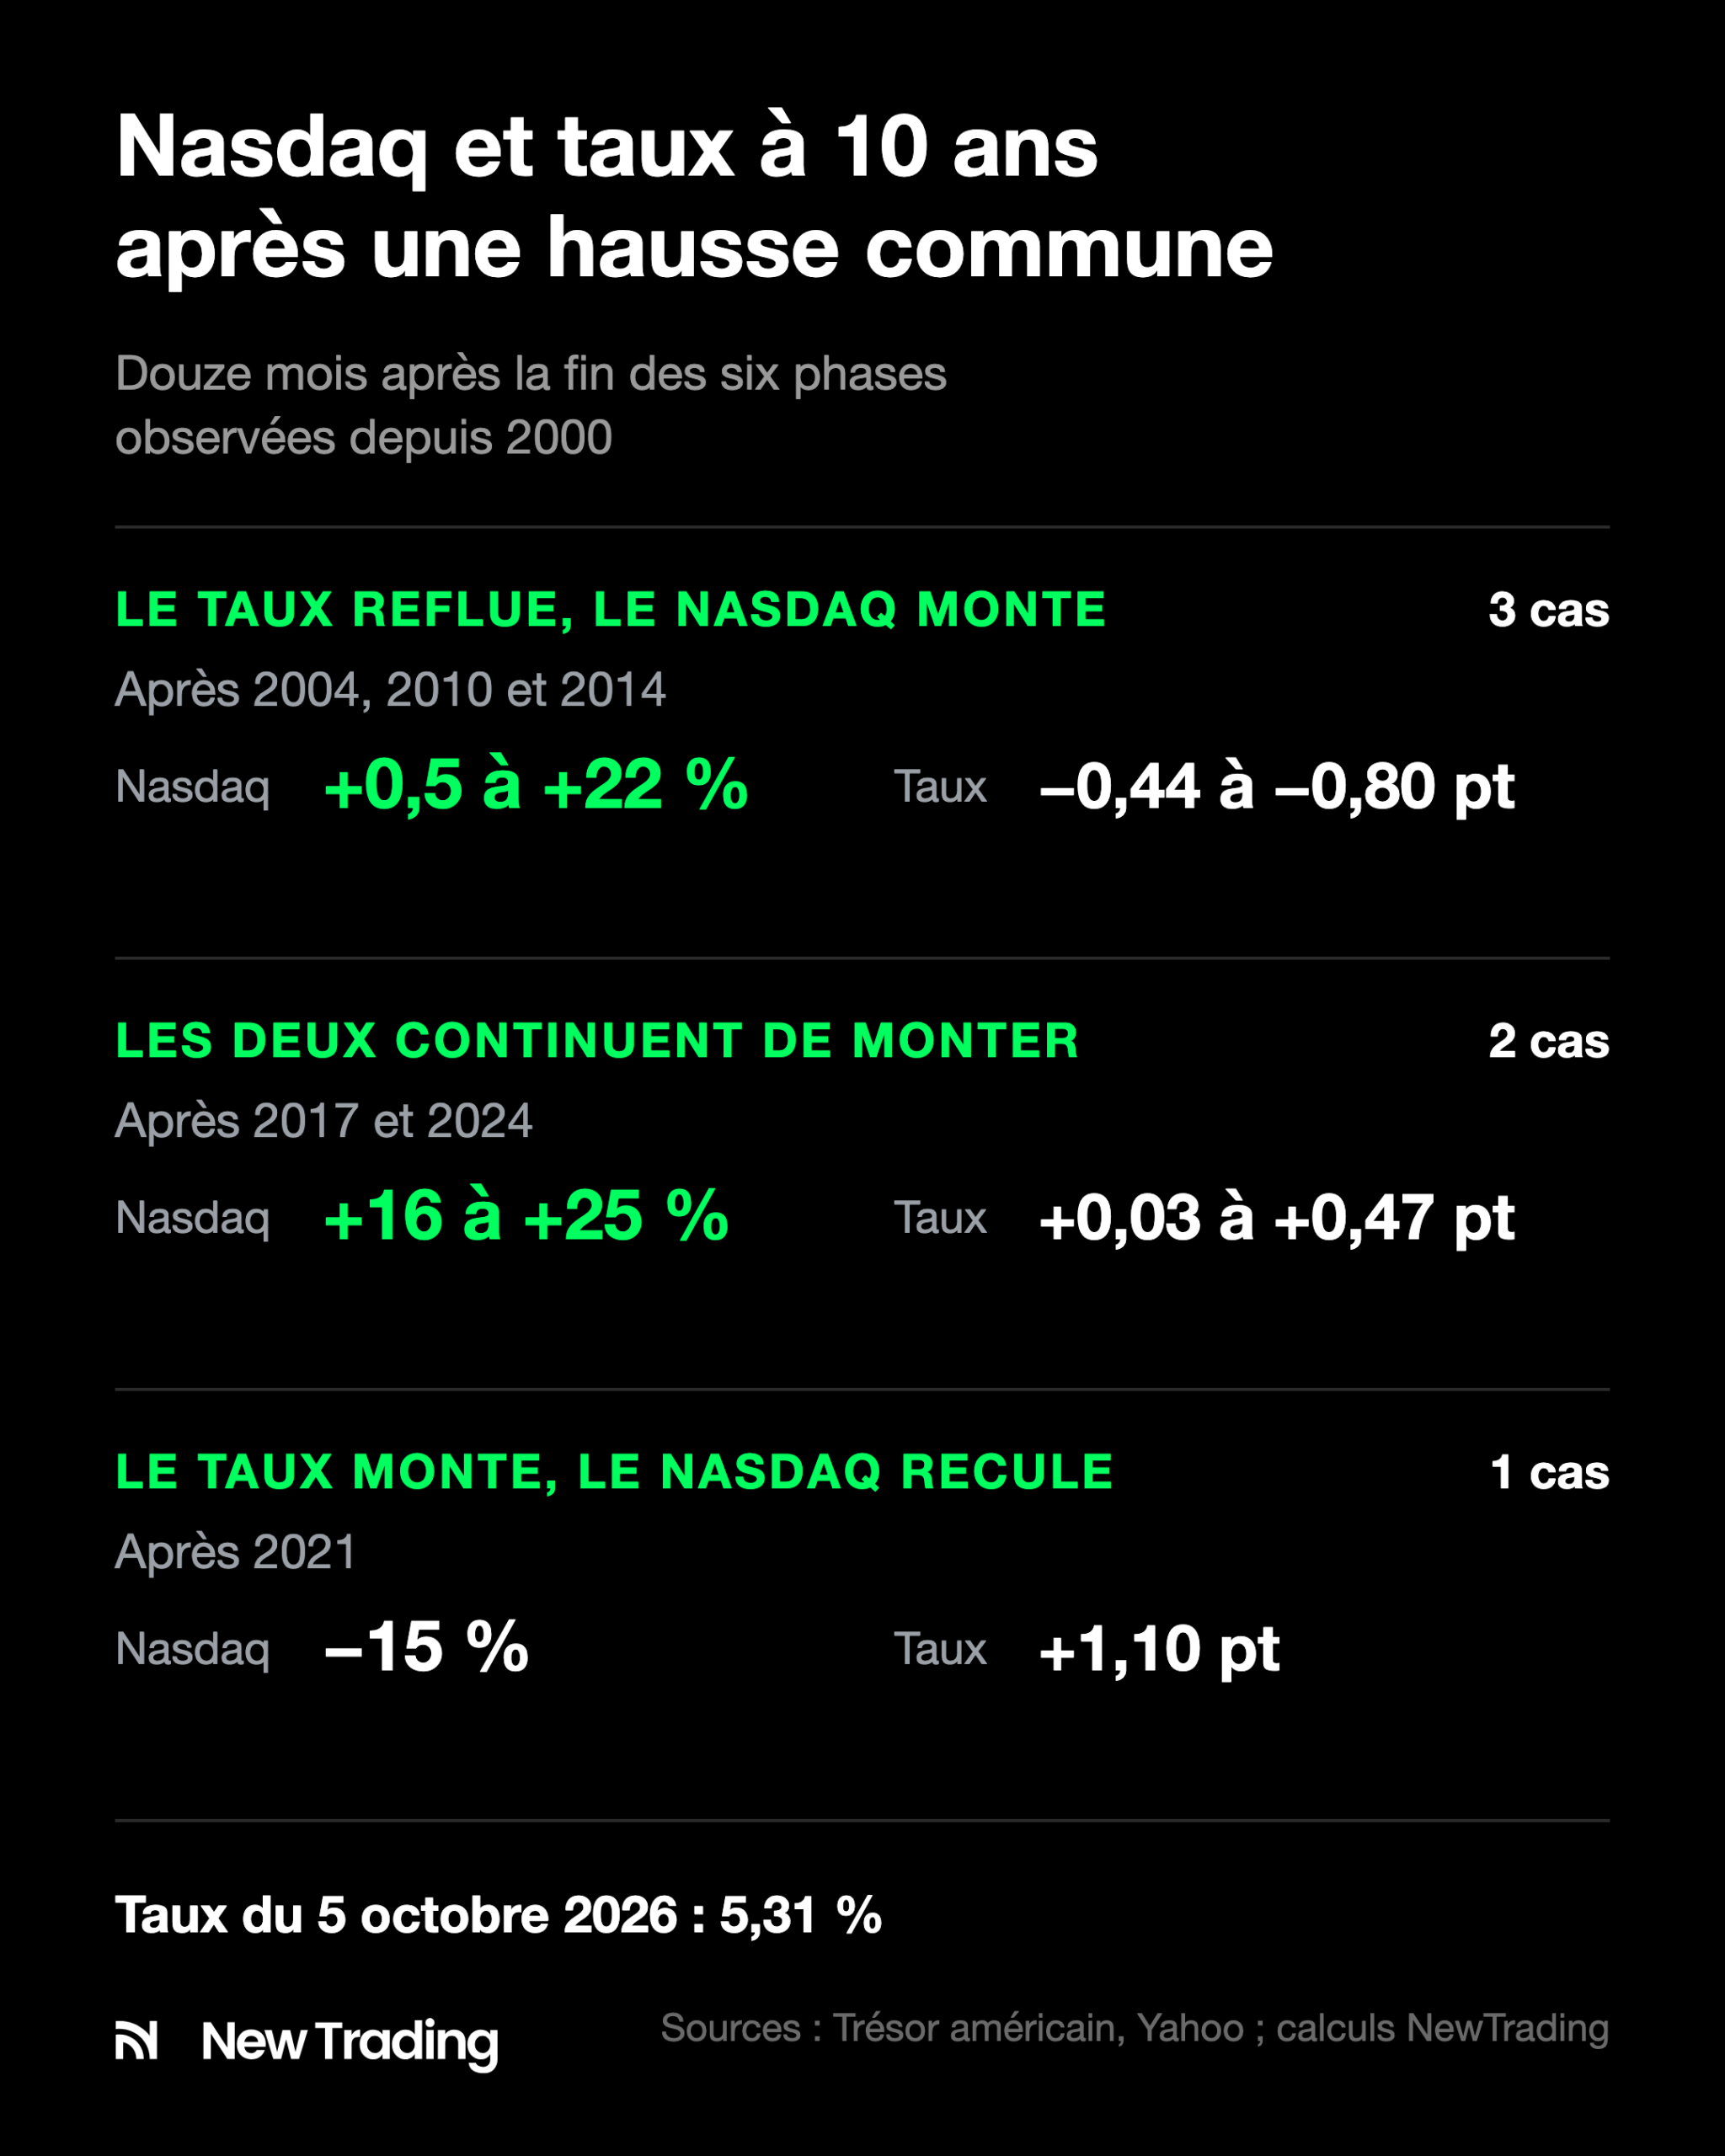
Le Nasdaq a progressé dans cinq cas sur six. Mais aucune de ces phases ne s’était achevée avec un taux aussi élevé : le plus haut, en juin 2004, était de 4,62 %. Les performances passées ne préjugent pas des performances futures.
Le premier scénario supposerait que le taux plafonne. Sa hausse reflétant surtout des taux directeurs attendus plus élevés, un signal d’arrêt de la Fed pourrait le stabiliser. Depuis la dernière réunion de la Fed, l’emploi américain a ralenti, avec 29 000 créations de postes en septembre. Le compte rendu de cette réunion, publié mercredi 7 octobre à 20h, heure de Paris, puis la décision du 28 octobre à 19h seront les prochains repères. Toutes les échéances figurent dans notre calendrier du FOMC.
À l’inverse, si le taux continuait de monter, les actions dépendraient surtout des bénéfices que les entreprises vont publier. Les analystes attendent une hausse de 29,5 % au troisième trimestre pour le S&P 500, selon FactSet. Avec un taux à 10 ans quasiment au niveau des bénéfices attendus, des résultats inférieurs à ces prévisions laisseraient peu de marge aux actions.
Sources de l’article

Lead Copywriter chez Syntax Finance, Audrey possède un diplôme d’études comptables et financières (DECF) et une expérience professionnelle de plus de 15 ans dans les secteurs bancaire et comptable.
Découvrez le Trading sans risque grâce au
simulateur ProRealTime.

BCE : une hausse des taux dès le 29 octobre ?


Taux Fed : une nouvelle hausse dès octobre ?